Backtests sind ein unverzichtbares Werkzeug in der Entwicklung systematischer Handelsstrategien. Sie helfen uns, Hypothesen zu überprüfen und Marktmuster zu quantifizieren. Gleichzeitig bergen sie jedoch strukturelle Fallstricke, die in der Praxis schnell zu enttäuschenden Live-Ergebnissen führen können.
In diesem Beitrag betrachten wir drei zentrale Säulen, anhand derer sich die Aussagekraft und Robustheit von Backtests systematisch hinterfragen lässt.
Säule 1: Overfitting und Parameter-Sensitivität
Um das Konzept des Overfittings (Überanpassung an historische Daten) zu verdeutlichen, haben wir in Option Omega ein kleines Experiment durchgeführt: Ein 0DTE Reverse Iron Condor auf den SPX, bei dem wir systematisch an fünf Parametern gedreht haben:
- Einstiegsuhrzeit
- VIX-Schwelle beim Einstieg
- Mindest-Gap gegenüber dem Vortag
- Strike-Abstände der inneren und äußeren Legs
- Kurs > SMA_6
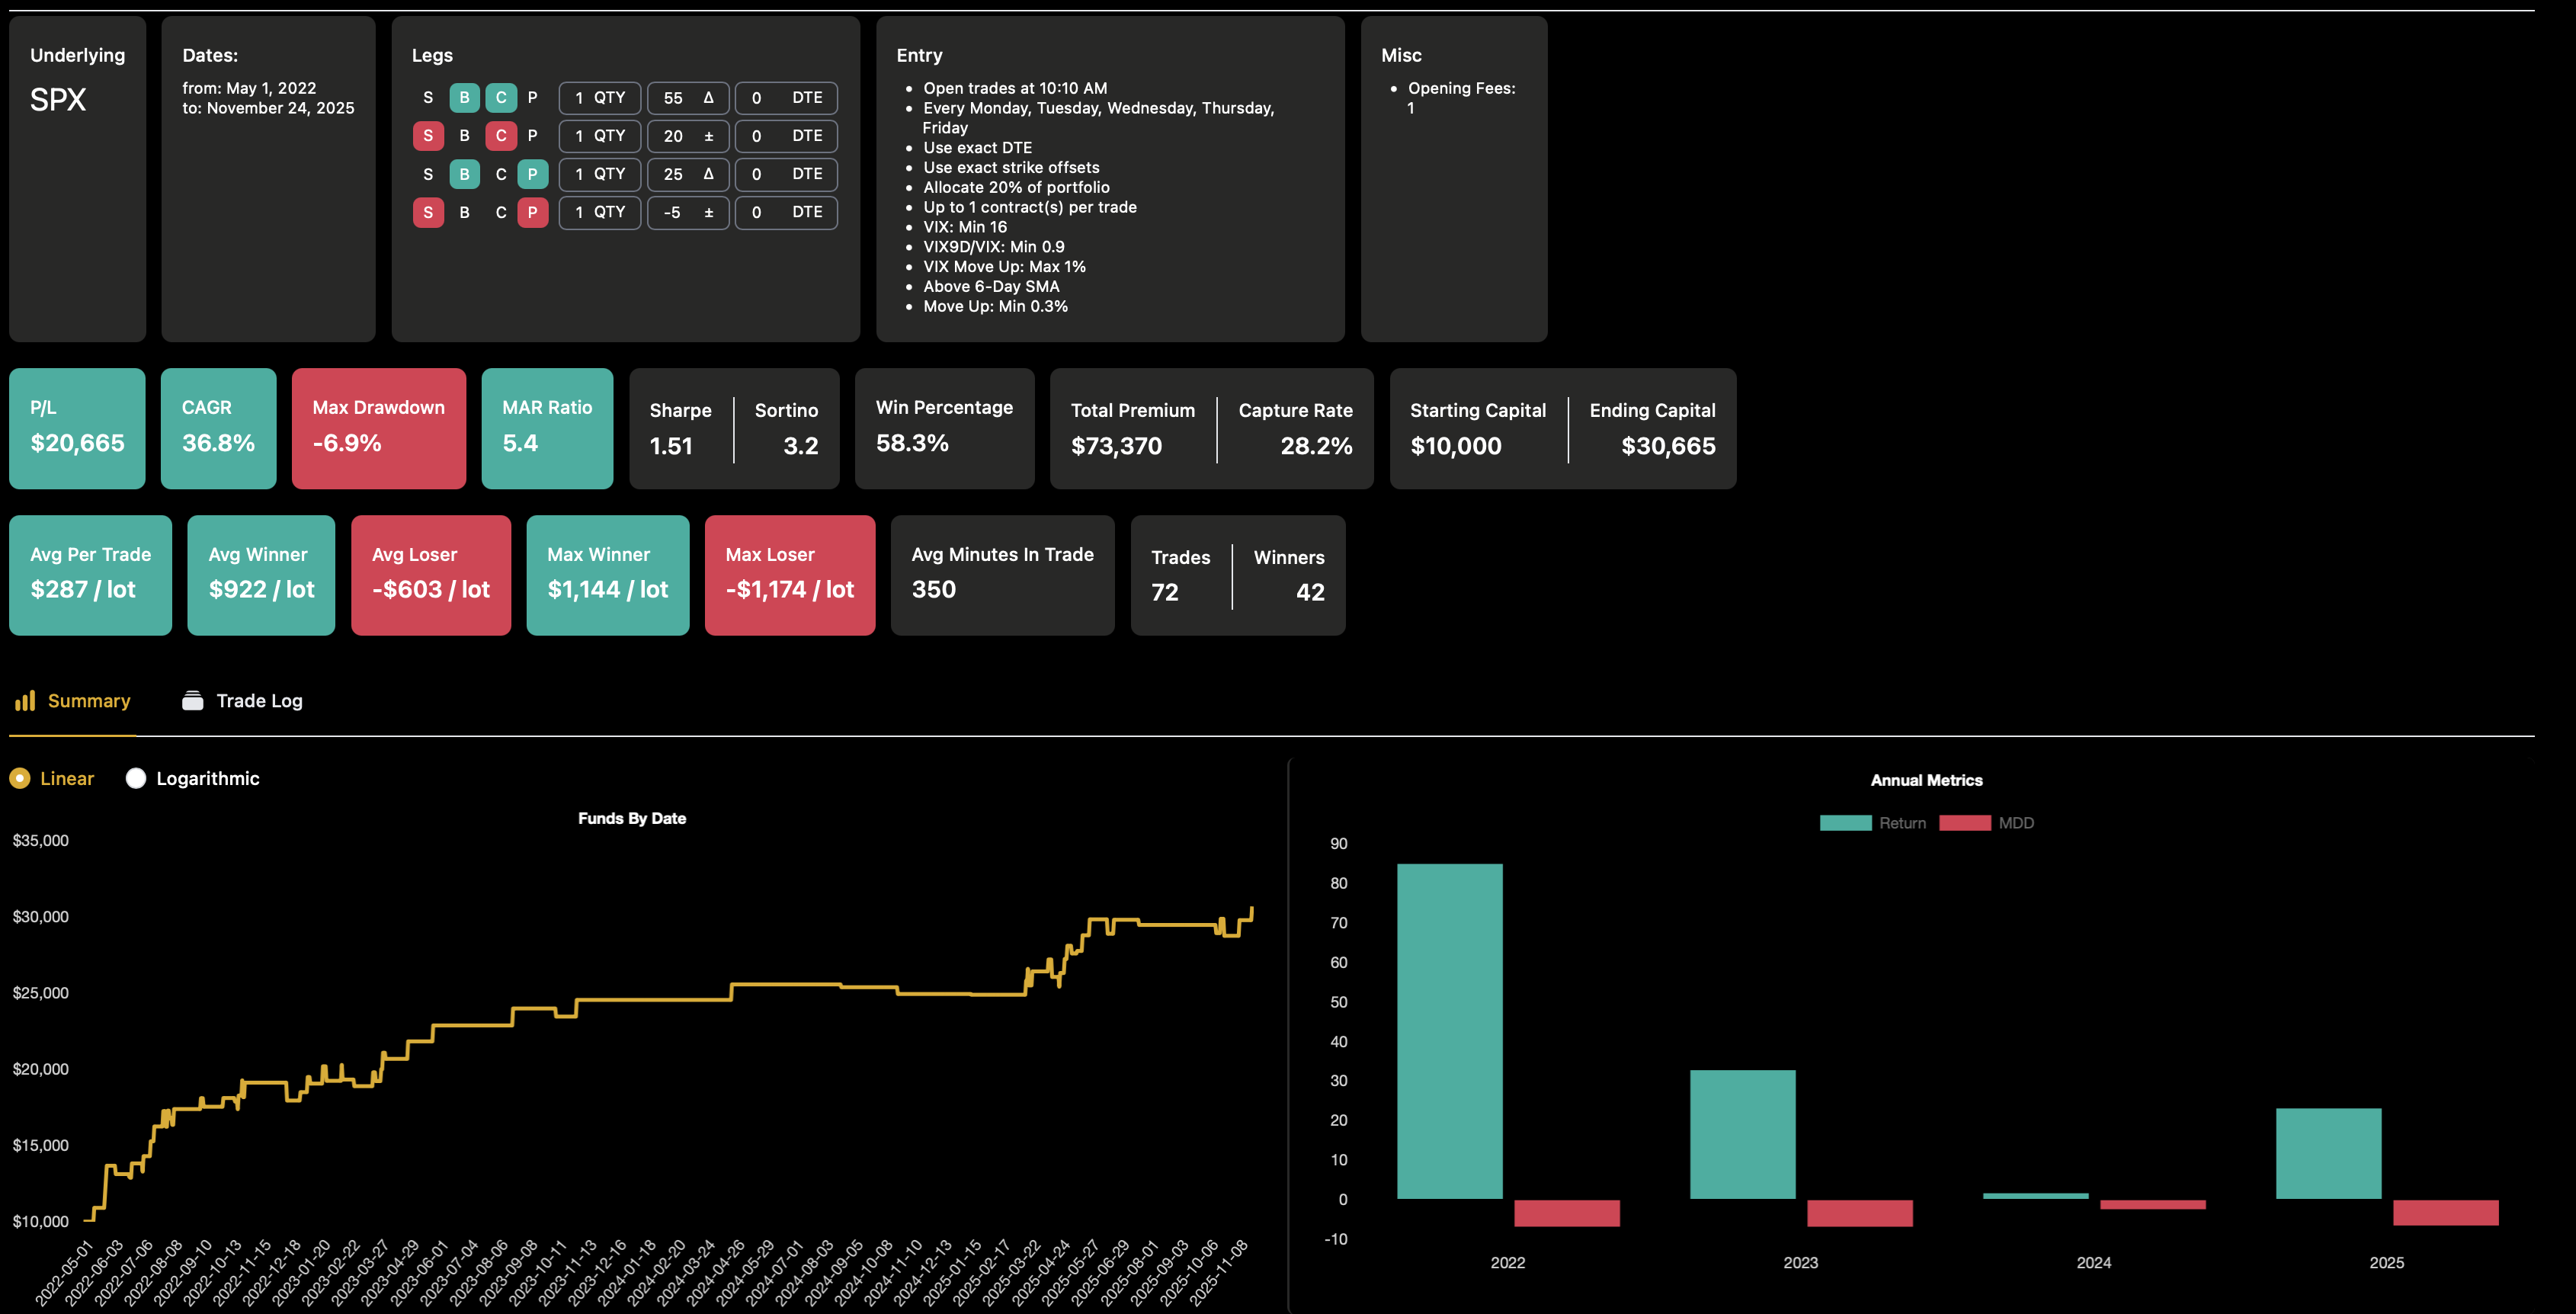
Nach einigen Iterationen hatten wir ein Setup, das sich sehen lässt. Zeitraum Mai 2022 bis November 2025: CAGR ~37%, MAR-Ratio ~5,2, Trefferquote 58%, 72 Trades, kontinuierlich steigende Equity-Kurve. Schön. Überzeugend. Handelbar.
Dann haben wir den Einstiegszeitpunkt um fünf Minuten verschoben – von 10:10 auf 10:15 Uhr. Derselbe Markt. Dieselbe Struktur. Dieselben Regeln. Nur fünf Minuten später.
Die MAR-Ratio fiel von 5,2 auf 1,0.
Was das bedeutet: Ein robuster Edge überlebt kleine Parameterveränderungen. Eine overfittete Strategie nicht. Wenn die Performance so stark von einem einzelnen Minutenwert abhängt, gibt es keinen echten Edge. Es gibt nur eine historische Koinzidenz: An den meisten Tagen, die unser Filter selektiert hat, passierte zufällig etwas Passendes. Das ist kein Muster – das ist Rauschen, das rückwirkend wie ein Muster aussieht.
Eine einfache Faustregel aus der Statistik besagt:
Pro freiem Parameter im Modell brauchst du mindestens 20–30 Trades out-of-sample, um aussagekräftige Ergebnisse zu erhalten.
Mit fünf Parametern bedeutet das: 100–150 Trades minimum – und das ohne vorherige In-Sample-Optimierung. Ein typischer selektiver 0DTE-Backtest über drei Jahre liefert vielleicht 80–120 Trades. Das Optimierungspotenzial übersteigt die statistische Trennschärfe hier bei weitem.
Fehlen im Backtest-Dokument folgende Angaben, ist daher Vorsicht geboten:
- Walk-Forward-Test (erst optimieren, dann out-of-sample testen)
- Ergebnisse außerhalb des präsentierten Zeitraums
- Monte-Carlo-Simulation der Trade-Reihenfolge
- Parameter-Sensitivitätsanalyse
Betrachtet man nun den Out-of-Sample-Zeitraum von November 2025 bis Juli 2026, flacht die Kurve ab und zeigt ein negatives Ergebnis. Der Drawdown ist zwar klein – aber der ursprüngliche Trend ist gebrochen.
Säule 2: Statistische Signifikanz – Kurtosis und der Testzeitraum
Finanzmärkte weisen “Fat Tails” (Kurtosis) auf – extreme Bewegungen passieren häufiger, als Standardmodelle annehmen. Oft wird eine scheinbar exzellente Equity-Kurve von nur zwei bis drei extremen Markttagen (Einzelevents) getragen, an denen das Setup zufällig perfekt positioniert war. Fehlen diese wenigen Tage, bricht das System zusammen.
Ein struktureller Fehler liegt oft in der Selektion des Zeitraums. Nehmen wir das obige Beispiel: Mai 2022 bis Ende 2025 enthält den stärksten Bärenmarkt seit 2008, mehrere Fed-Zinsschocks mit extremer Tagesvolatilität, den SVB-Kollaps im März 2023 und einen ungewöhnlich trendigen Bull-Run 2023–2024.
Ein 0DTE-Setup, das auf Bewegung angewiesen ist, funktioniert in diesem Zeitraum strukturell besser als im langjährigen Durchschnitt. Das ist oft kein statistischer Edge, sondern schlicht Glück mit dem gewählten Zeitfenster.
Säule 3: Slippage und Gebühren realistisch abbilden
Selbst der mathematisch robusteste Backtest kann in der Live-Umgebung scheitern, wenn Marktfriktionen ausgeblendet werden. Backtest-Engines füllen Orders häufig zum theoretischen Mid-Price ab. In der Realität – besonders in den ersten und letzten Handelsminuten des Tages oder bei plötzlichen Volatilitäts-Spikes – weitet sich der Bid-Ask-Spread jedoch aus.
Besonders bei 0DTE-Strategien oder Multi-Leg-Strategien wie dem Iron Condor sind Slippage und Gebühren entscheidende Renditefaktoren. Wenn ein Trade im Backtest durchschnittlich 15 USD Gewinn ausweist, im echten Handel aber allein durch die Bid-Ask-Differenz von vier Legs und die Broker-Gebühren 10 USD bis 12 USD an Kosten entstehen, wird ein profitables System schnell zum Nullsummenspiel. Es muss daher immer hinterfragt werden, ob die Slippage-Annahmen im Backtest konservativ genug gewählt wurden.
Eindrücklich zu sehen ist dieser Effekt an einem Multi-Entry Iron Condor (MEIC) Setup:
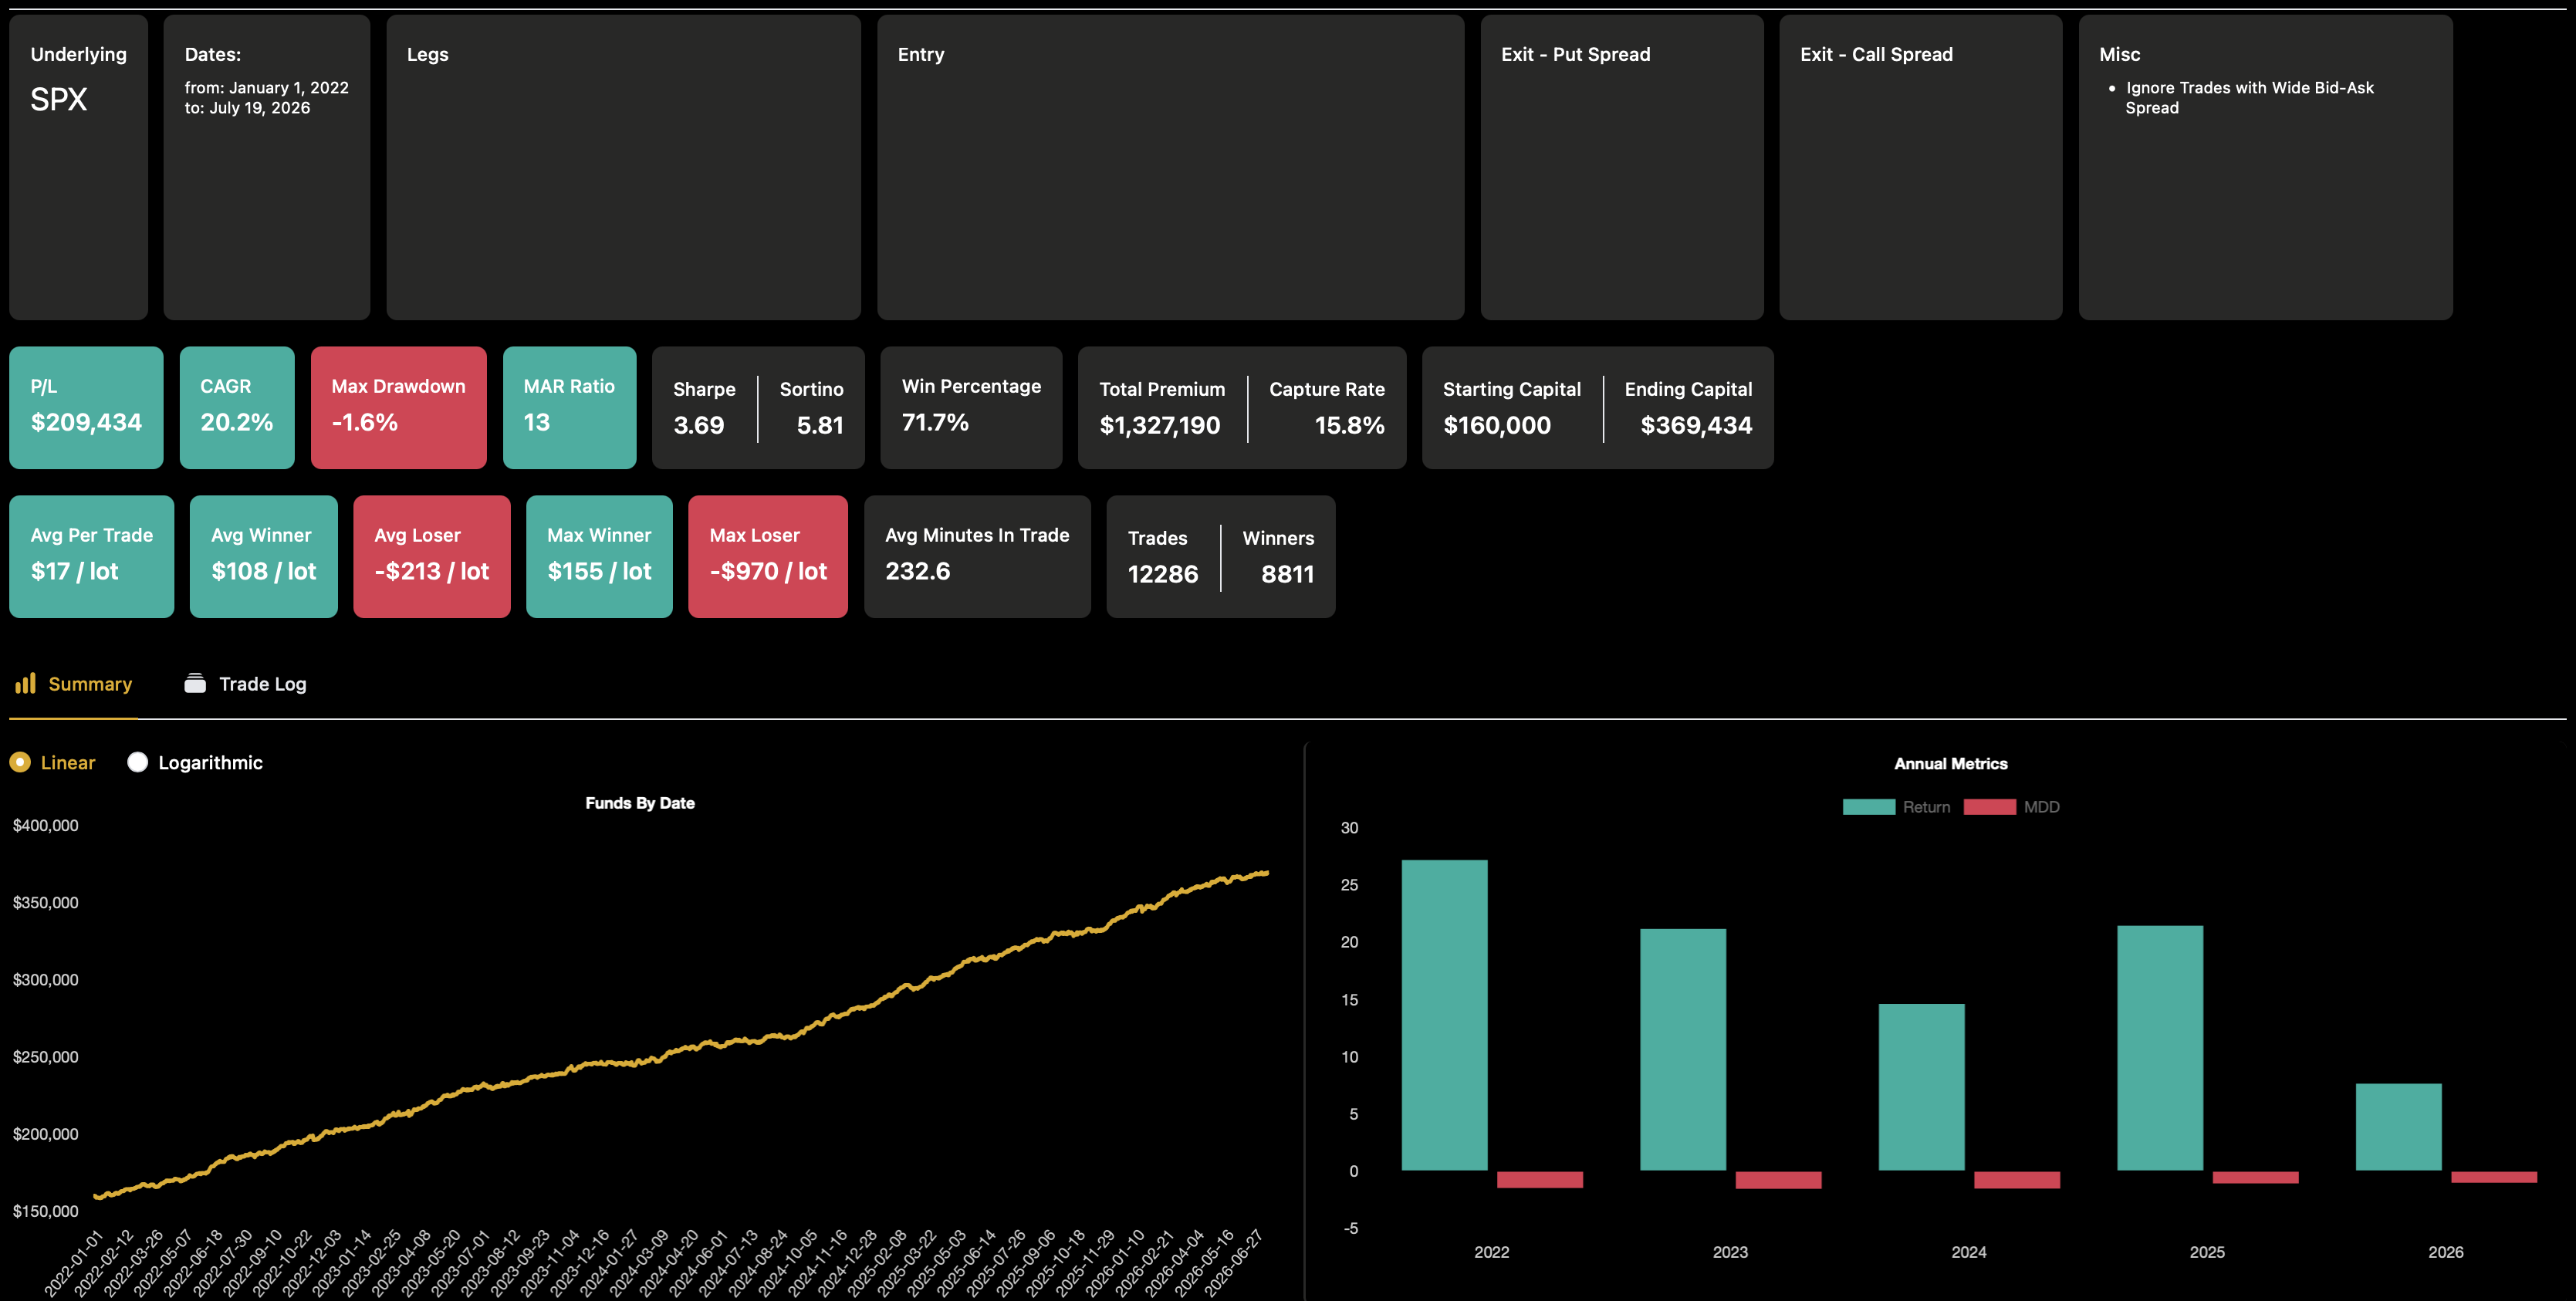
Der Backtest zeigt nahezu die perfekte Equity-Kurve: eine beinahe mit dem Lineal gezogene Linie von links unten nach rechts oben. Eine MAR-Ratio von 13, eine CAGR von 20,2 % und ein maximaler Drawdown von gerade einmal 1,6 % – aber eben mit vergessenen Gebühren und ausgeblendeter Einstiegs- sowie Ausstiegsslippage. Berücksichtigt man dies nun, ist die Performance dahin:
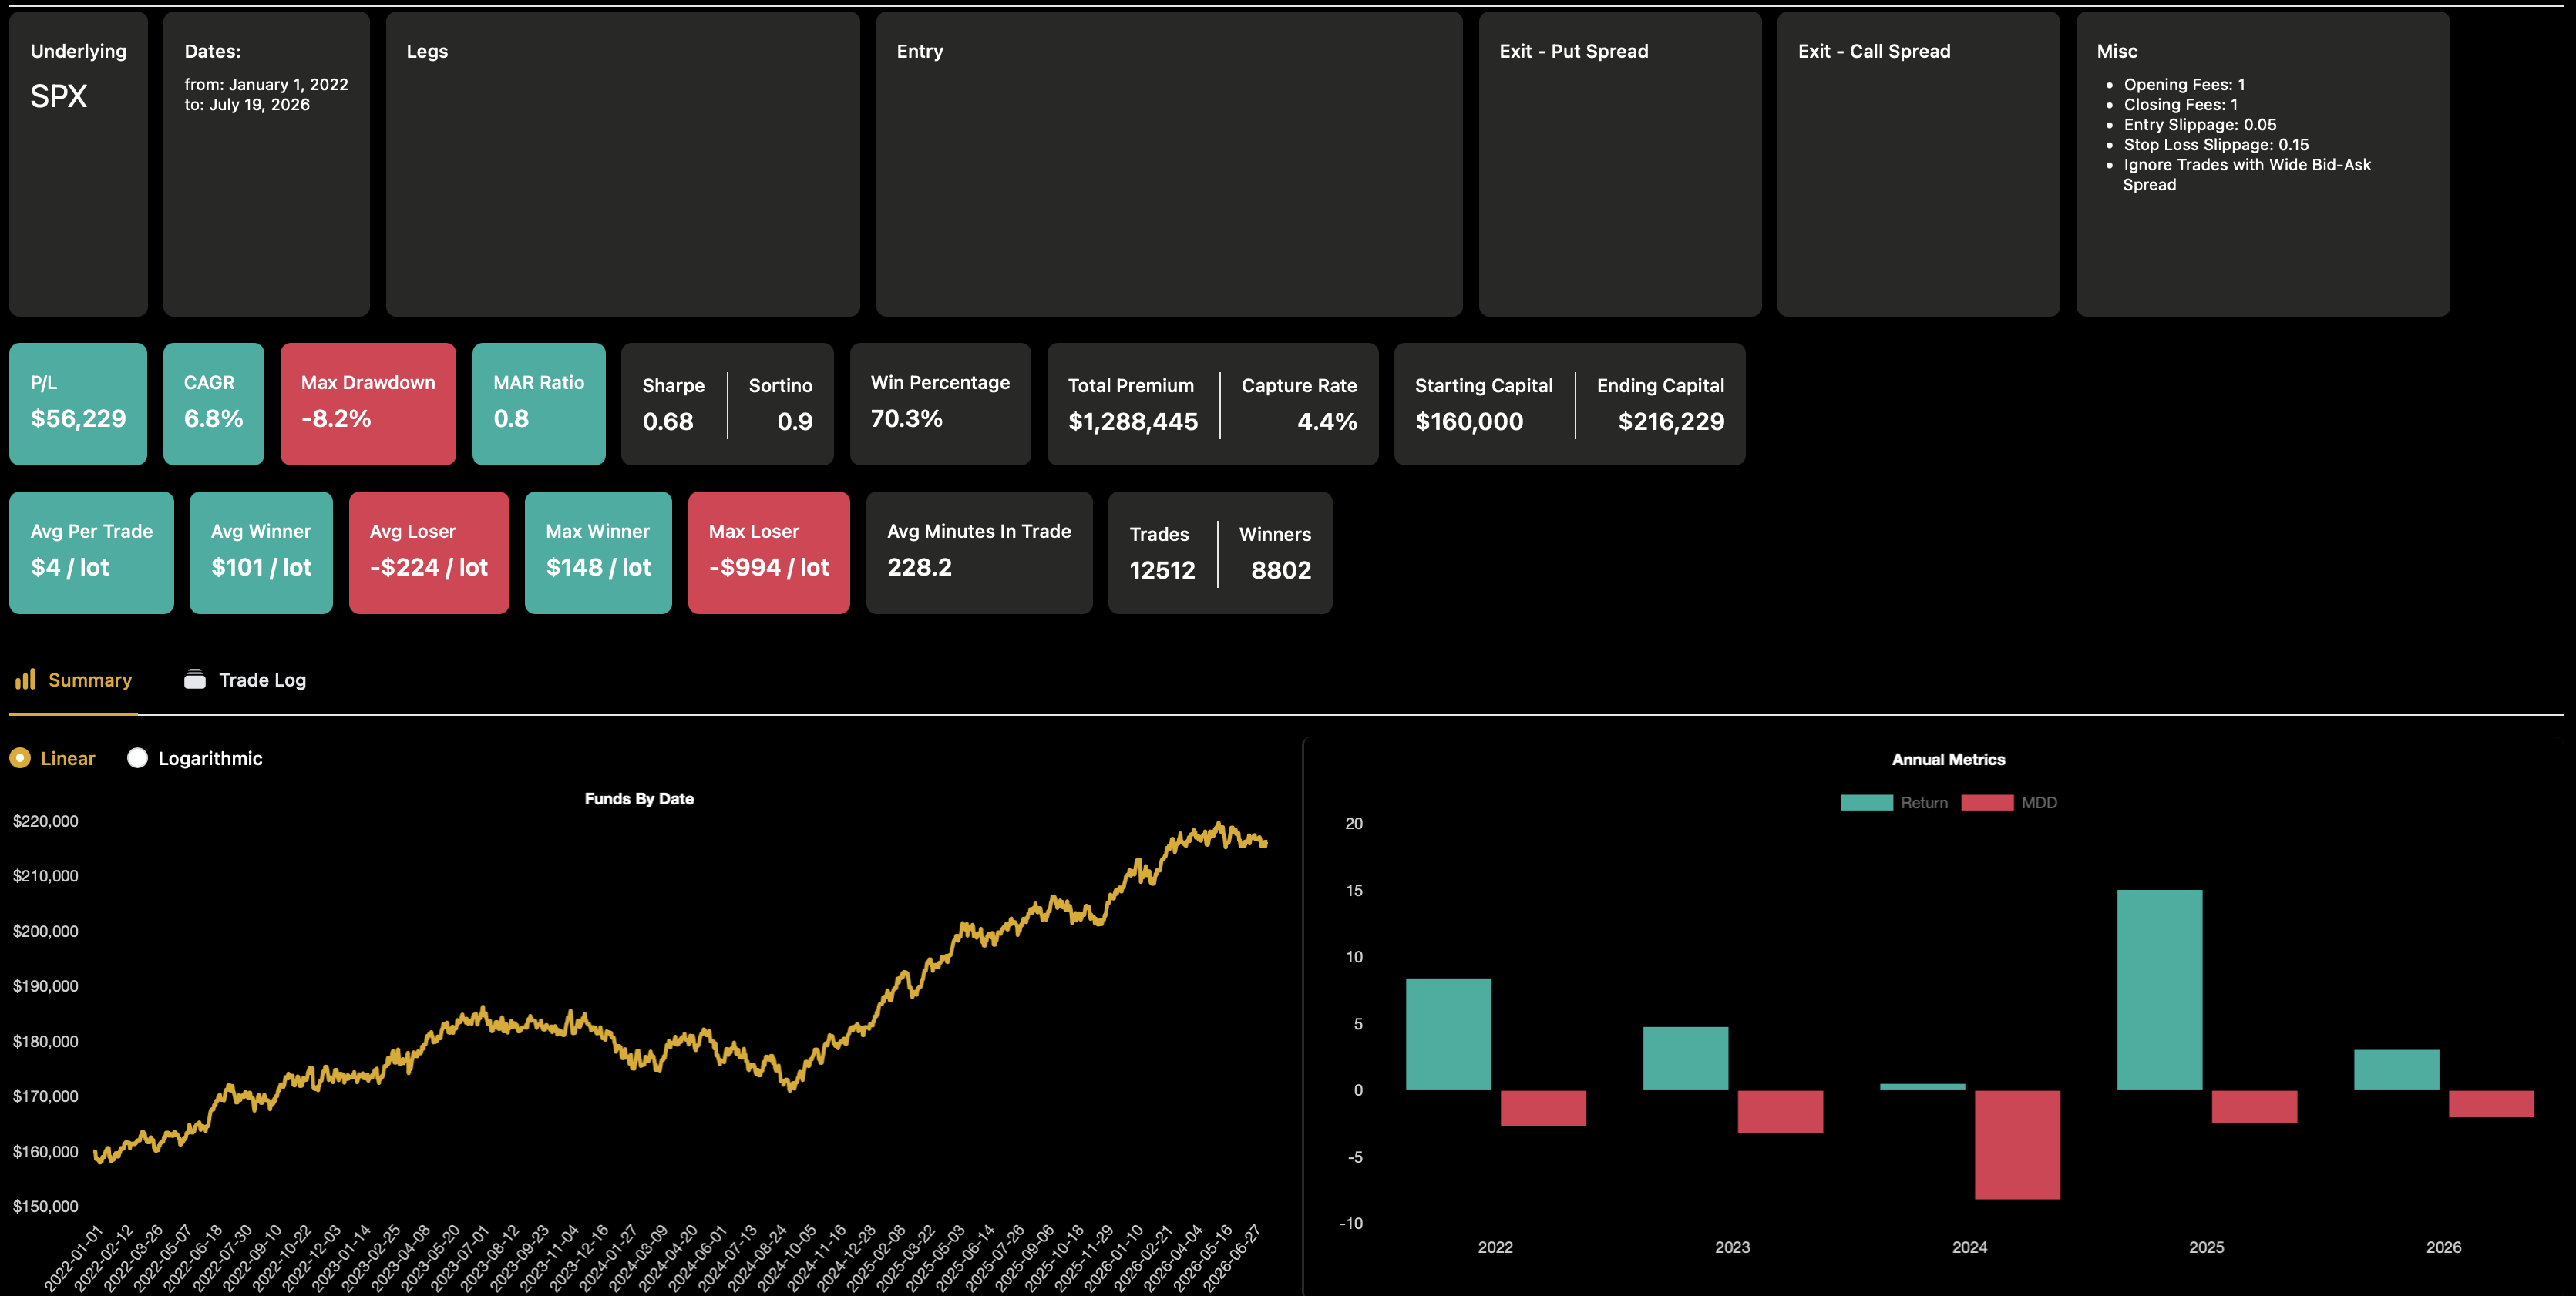
Die MAR-Ratio sinkt allein durch das Modellieren von realistischen Gebühren und Slippage auf 0,8 (!).
Fazit: Unser Ansatz für den Analyse-Prozess
Das Ziel dieses Artikels ist nicht, bestimmte Strategien oder Anbieter zu diskreditieren. Das Experiment zeigt ein strukturelles Problem, das jeden Backtest betrifft – auch unsere eigenen.
Bei ThetaClub ist deshalb folgender Ablauf ein fester Bestandteil unseres Analyse-Prozesses:
- Out-of-Sample immer zuerst definieren, bevor optimiert wird.
- Parameter-Sensitivität prüfen: Was passiert, wenn wir den VIX um ±2 Punkte verschieben? Wenn wir den Einstieg um ±15 Minuten verändern?
- Längeren Zeitraum wählen: Mindestens zwei vollständige Marktzyklen testen, um sich nicht von Sondereffekten blenden zu lassen. (Hinweis: Bestimmte 0DTE-Strategien für den SPX lassen sich erst ab Mitte Mai 2022 lückenlos testen, da die Cboe erst am 11. Mai 2022 die täglichen Verfallstage komplettiert hat).
- Trades zählen: Unter 200 Trades ist jede Aussage über einen Edge statistisch schwach.
Eine Equity-Kurve, die nur in eine Richtung zeigt, ist kein Beweis für einen Edge. Sie ist lediglich der Startpunkt für die eigentliche Analyse.
Die Backtests in diesem Artikel wurden mit Option Omega erstellt. Die Daten sind reale Backtest-Outputs, keine synthetischen Beispiele.