Wer sich heute mit Finanzen beschäftigt, kommt an einem Namen nicht vorbei: dem MSCI World Index. Er gilt als das „Basis-Investment”, das „Rundum-sorglos-Paket” für die Altersvorsorge. Die Formel ist simpel: Sparplan einrichten, 15 Jahre warten, im Schnitt 7 % bis 8 % inflationsbereinigte Rendite kassieren.
Die 15-Jahre-Verzerrung (Recency Bias)
Die meisten von uns (mich eingeschlossen) haben in den letzten 15 Jahren angefangen zu investieren. Es war eine Ära der Superlative. Seit dem Boden der Finanzkrise 2009 kannten die Märkte fast nur eine Richtung: nach oben.
Das Problem dabei? Wir halten diesen Zustand für normal. Glücklicherweise überwiegen die positiven Jahre deutlich, doch historisch betrachtet gibt es auch einige sehr lange Phasen mit negativer Rendite. Nachfolgend sind die schlechtesten 5-, 10- und 15-Jahreszeiträume aus dem Renditedreieck des Deutschen Aktieninstituts aufgelistet (innerhalb der Zeitspanne von 1979–2025):
- 1993 - 2008 (15 Jahre): jährliche Rendite von -0,7 %
- 1998 - 2008 (10 Jahre): jährliche Rendite von -6,2 %
- 1997 - 2002 (5 Jahre): jährliche Rendite von -13,0 %
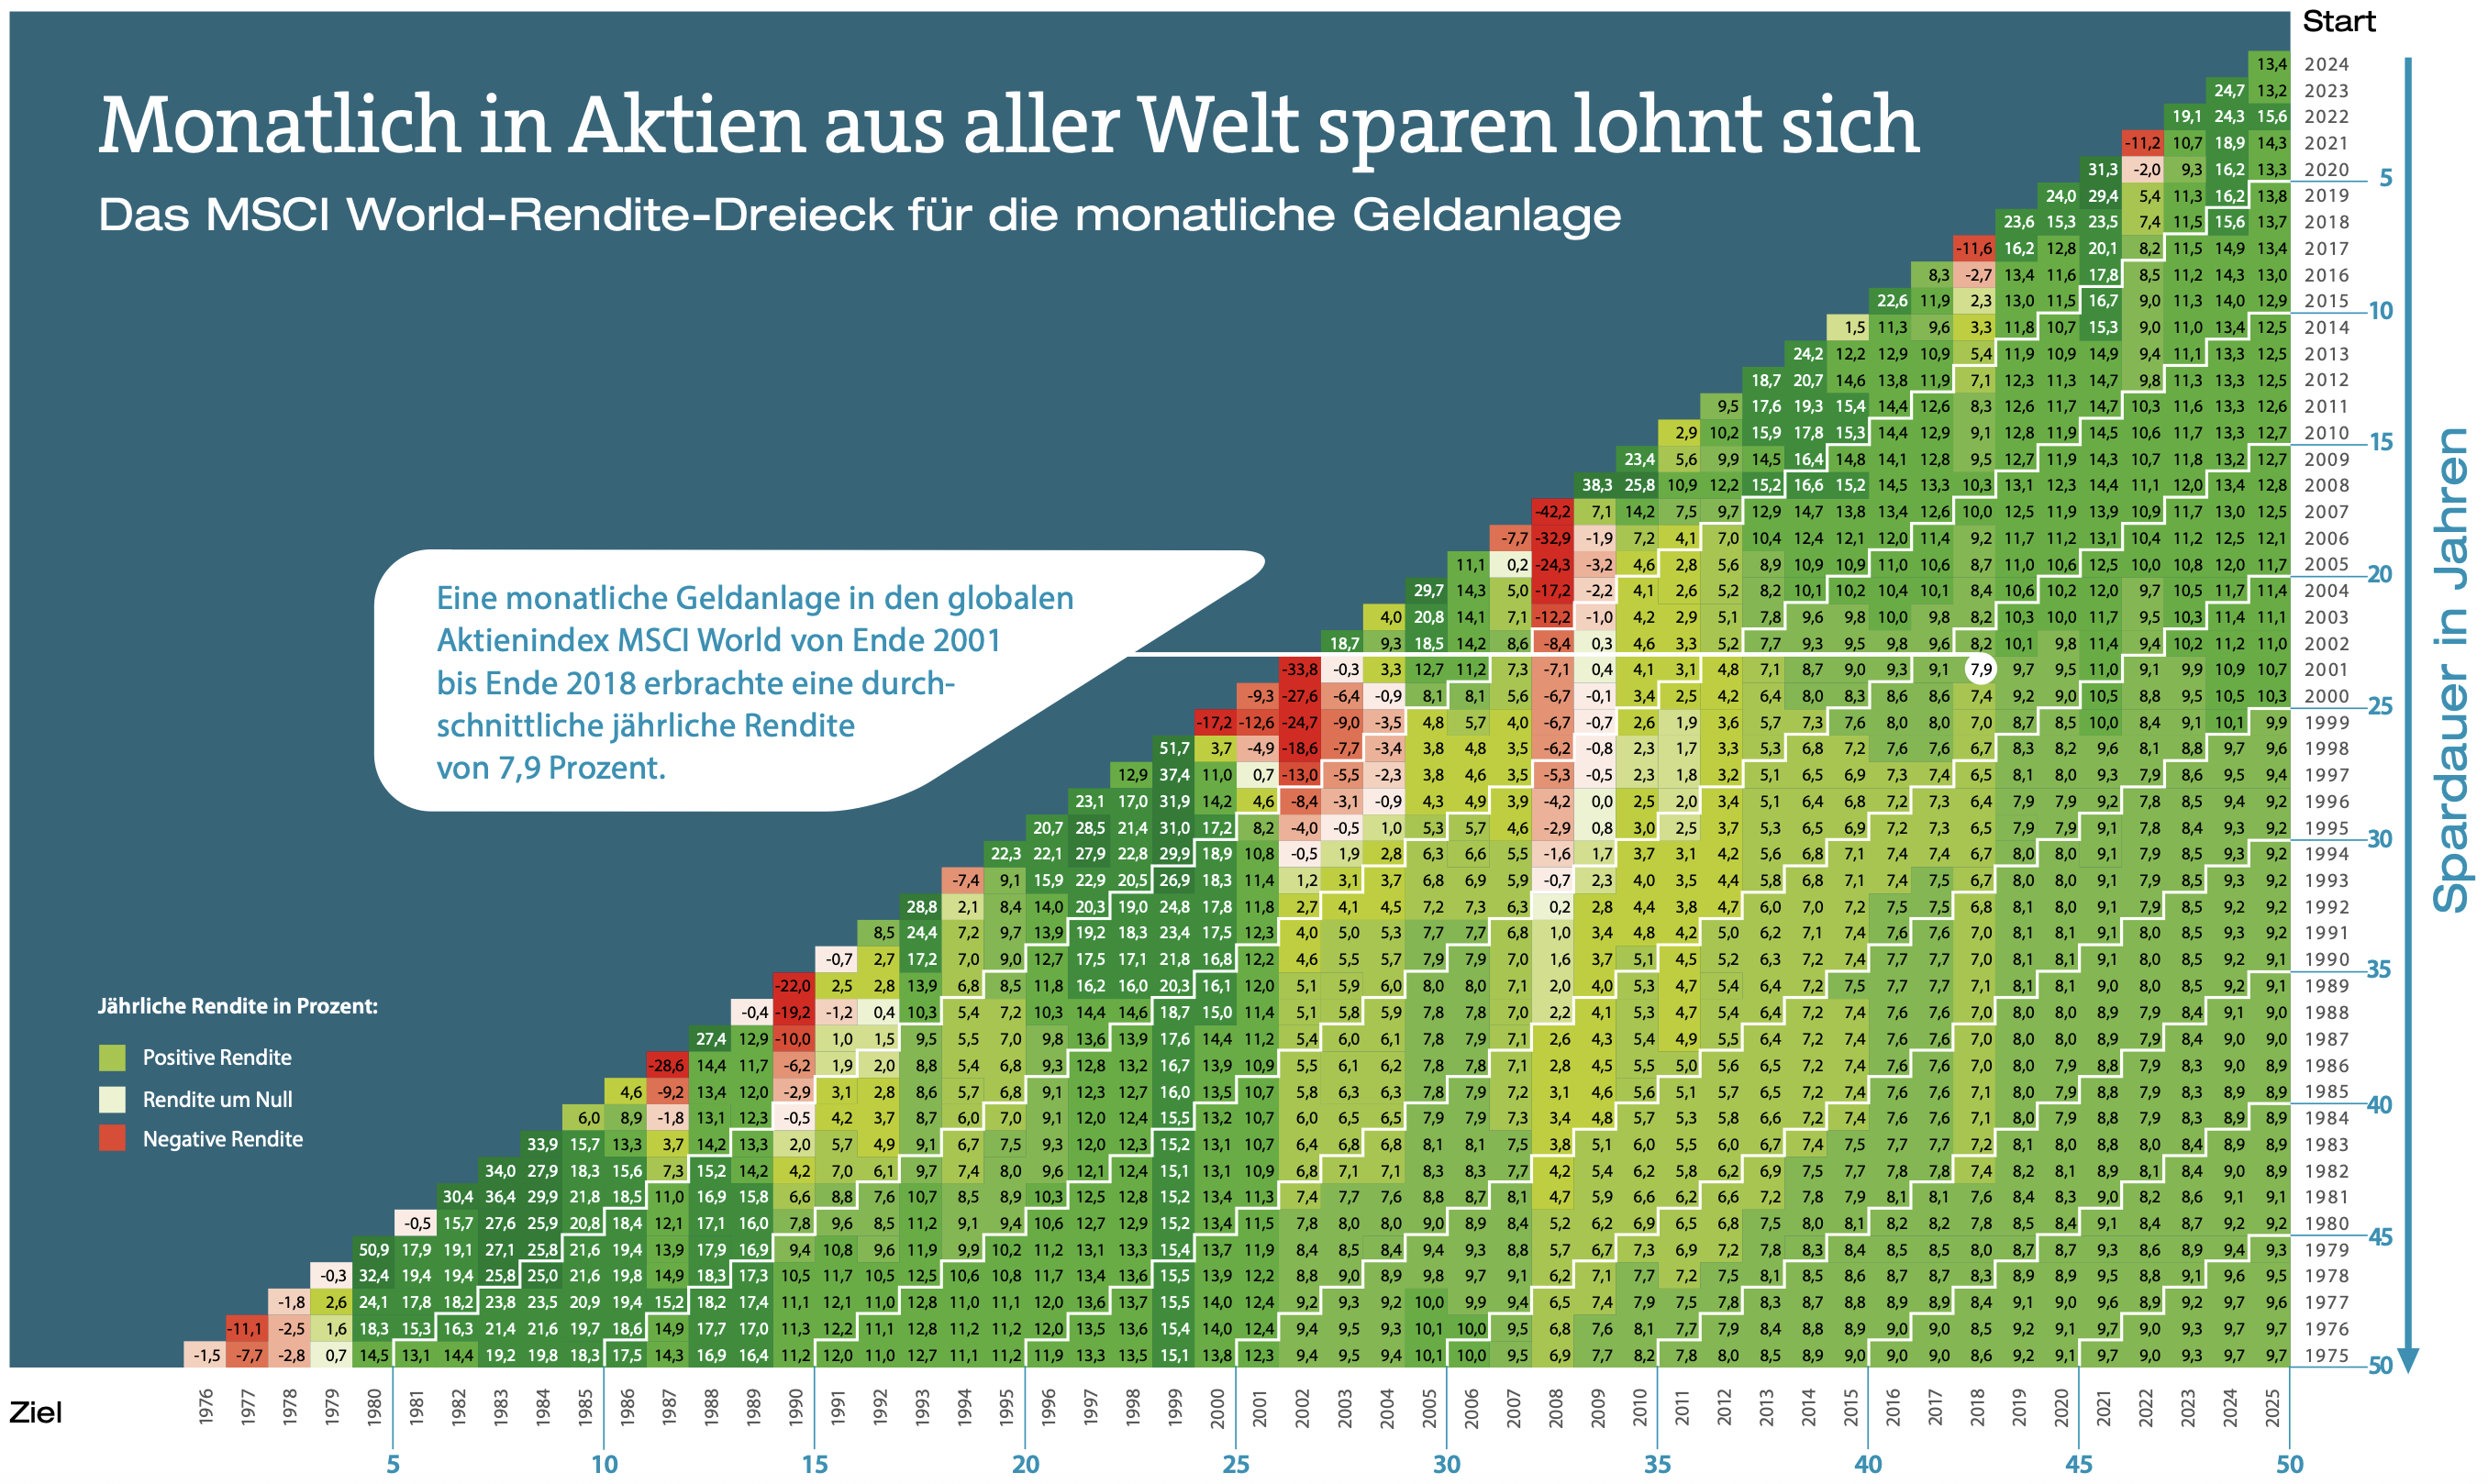 Grafik 1: Das MSCI World-Rendite-Dreieck des Deutschen Aktieninstituts, Stand 31.12.2025.
Die Mathematik des Schmerzes: Drawdowns & Die Timing-Falle
Rendite ist nur die halbe Wahrheit. Eine bessere Metrik im professionellen Handel ist das Risiko, das man für diese Rendite eingehen muss – ausgedrückt in der Sharpe Ratio.
Aus dieser Formel ergibt sich:
- Sharpe Ratio > 1: Die risikobereinigte Überschussrendite übersteigt die eigene Volatilität — Anleger werden für das eingegangene Risiko gut entlohnt.
- Sharpe Ratio zwischen 0 und 1: Die Anlage erwirtschaftet mehr als der risikolose Zins, aber die Volatilität ist größer als die erzielte Überschussrendite — du wirst für dein Risiko nur teilweise entschädigt.
- Sharpe Ratio < 0: Die Rendite liegt unter dem risikolosen Zins — das Eingehen des Marktrisikos hat sich nicht gelohnt.
Der MSCI World Index (USD) hatte im Zeitraum 29.12.2000–30.04.2026 eine Sharpe Ratio von etwa 0,43. Im Klartext: Du wirst für das eingegangene Risiko nur teilweise entschädigt — die Volatilität übersteigt die Überschussrendite deutlich.
Ein weiterer kritischer Punkt ist die Time to Recovery. Wenn der Markt um 50 % einbricht (wie 2000 oder 2008), brauchst du danach eine Rendite von 100 %, nur um wieder bei Null zu stehen:
- −10 % erfordern +11 %
- −30 % erfordern +43 %
- −50 % erfordern +100 %
Das „Aussitzen” klingt in der Theorie einfach, ist für viele aber psychologische Schwerstarbeit. Wer dann versucht, den Markt zu timen, zerstört die Rendite komplett. Dies zeigt eine Simulation von easyfolio ebenfalls eindrucksvoll: Wer nur die 10 besten Tage im Anlagezeitraum 2012–2025 verpasste, halbierte die Rendite nahezu. Zudem lagen vier der fünf besten Tage innerhalb von zwei Wochen nach einem der schlechtesten. Market-Timing funktioniert für Privatanleger nicht.
Gibt es bessere Alternativen?
Wenn der MSCI World doch nicht so perfekt ist wie sein Ruf – was tun?
- Aktiv gemanagte Fonds? Laut S&P Global SPIVA Auswertungen erzielten 89,93 % der aktiv gemanagten Fonds in den USA über einen 15-Jahreszeitraum eine schlechtere Rendite als der S&P 500.
- Alles in Tages-/Festgeld? Die Inflation wird das ungenutzte Kapital hartnäckig entwerten.
Die bittere Wahrheit: Für die meisten Privatanleger bleibt der MSCI World das beste Vehikel, um überhaupt an der Weltwirtschaft teilzuhaben. Das Problem ist nicht das Produkt – es ist die Art, wie wir es nutzen und unsere Erwartungen daran.
Die ThetaClub-Lösung: Das Beste aus zwei Welten
Was folgt, ist kein universelles Rezept — sondern mein persönlicher Ansatz, den ich in den letzten Wochen entwickelt habe und seit dem 01.05.2026 live handle. Der MSCI World bleibt das Fundament. Was ich drumherum gebaut habe, ist ein System, das seine strukturellen Schwächen gezielt adressiert.
1. MSCI World als „Margin-Motor”
Ich verkaufe meinen MSCI World nicht. Er bildet zusammen mit kurzlaufenden Staatsanleihen und Preferred Shares das Rückgrat. Aber anstatt das Kapital einfach nur „liegen” zu lassen, können Teile der Bestände als Sicherheitsleistung (Margin) für Optionsstrategien genutzt werden. Das Kapital arbeitet also doppelt.
2. Beimischung von Optionsstrategien (Geringe Korrelation)
Ich trade gezielt Strategien, die eine geringe Korrelation zum Aktienmarkt haben und vom Zeitwertverfall (Theta) profitieren. Auch wenn der MSCI World seitwärts läuft oder leicht fällt, generieren die Optionen Prämien – die ich nutze, um günstig nachzukaufen. Wie diese geringe Korrelation zustande kommt und was sie für das Gesamtportfolio bedeutet, erkläre ich weiter unten.
3. Momentum-Beimischung (RSL-Strategie)
Neben dem passiven Teil nutze ich die Relative Stärke nach Levy (RSL). Dass Momentum ein real existierender Marktfaktor ist, gilt als eines der robustesten Ergebnisse der empirischen Finanzforschung. Jegadeesh und Titman dokumentierten 1993 im Journal of Finance als Erste systematisch, dass Strategien, die vergangene Gewinner kaufen und vergangene Verlierer meiden, signifikant positive Renditen über 3- bis 12-monatige Haltezeiträume erzielen — gemessen an US-Einzelaktien (Jegadeesh & Titman, 1993). Seither wurde der Effekt in zahlreichen Märkten und Anlageklassen repliziert. Die RSL überträgt dieses Prinzip auf ETFs und Indizes: Ich filtere meine Basiswerte nach striktem Regelwerk — nicht nach Hoffnung, sondern nach messbarer Stärke. Eine ausführliche Analyse inklusive eines Backtests ist für die nächsten Wochen geplant und wird hier im Lab erscheinen.
4. Diversifikation über den Edelmetallmarkt
Um das reine Aktienrisiko weiter zu senken, nutze ich den Gold- und Silbermarkt für Optionsstrategien (das sogenannte „M.E.S.H. Wheel”). Das liefert ständigen Cashflow und federt Drawdowns in dem doch volatileren Edelmetallmarkt effektiv ab.
Der Härtetest: Kennzahlen im Labor-Vergleich
Lassen wir die Theorie beiseite und blicken auf die nackten Zahlen. Wie schlägt sich das mechanische Optionsportfolio im direkten Vergleich zum klassischen Buy & Hold Ansatz?
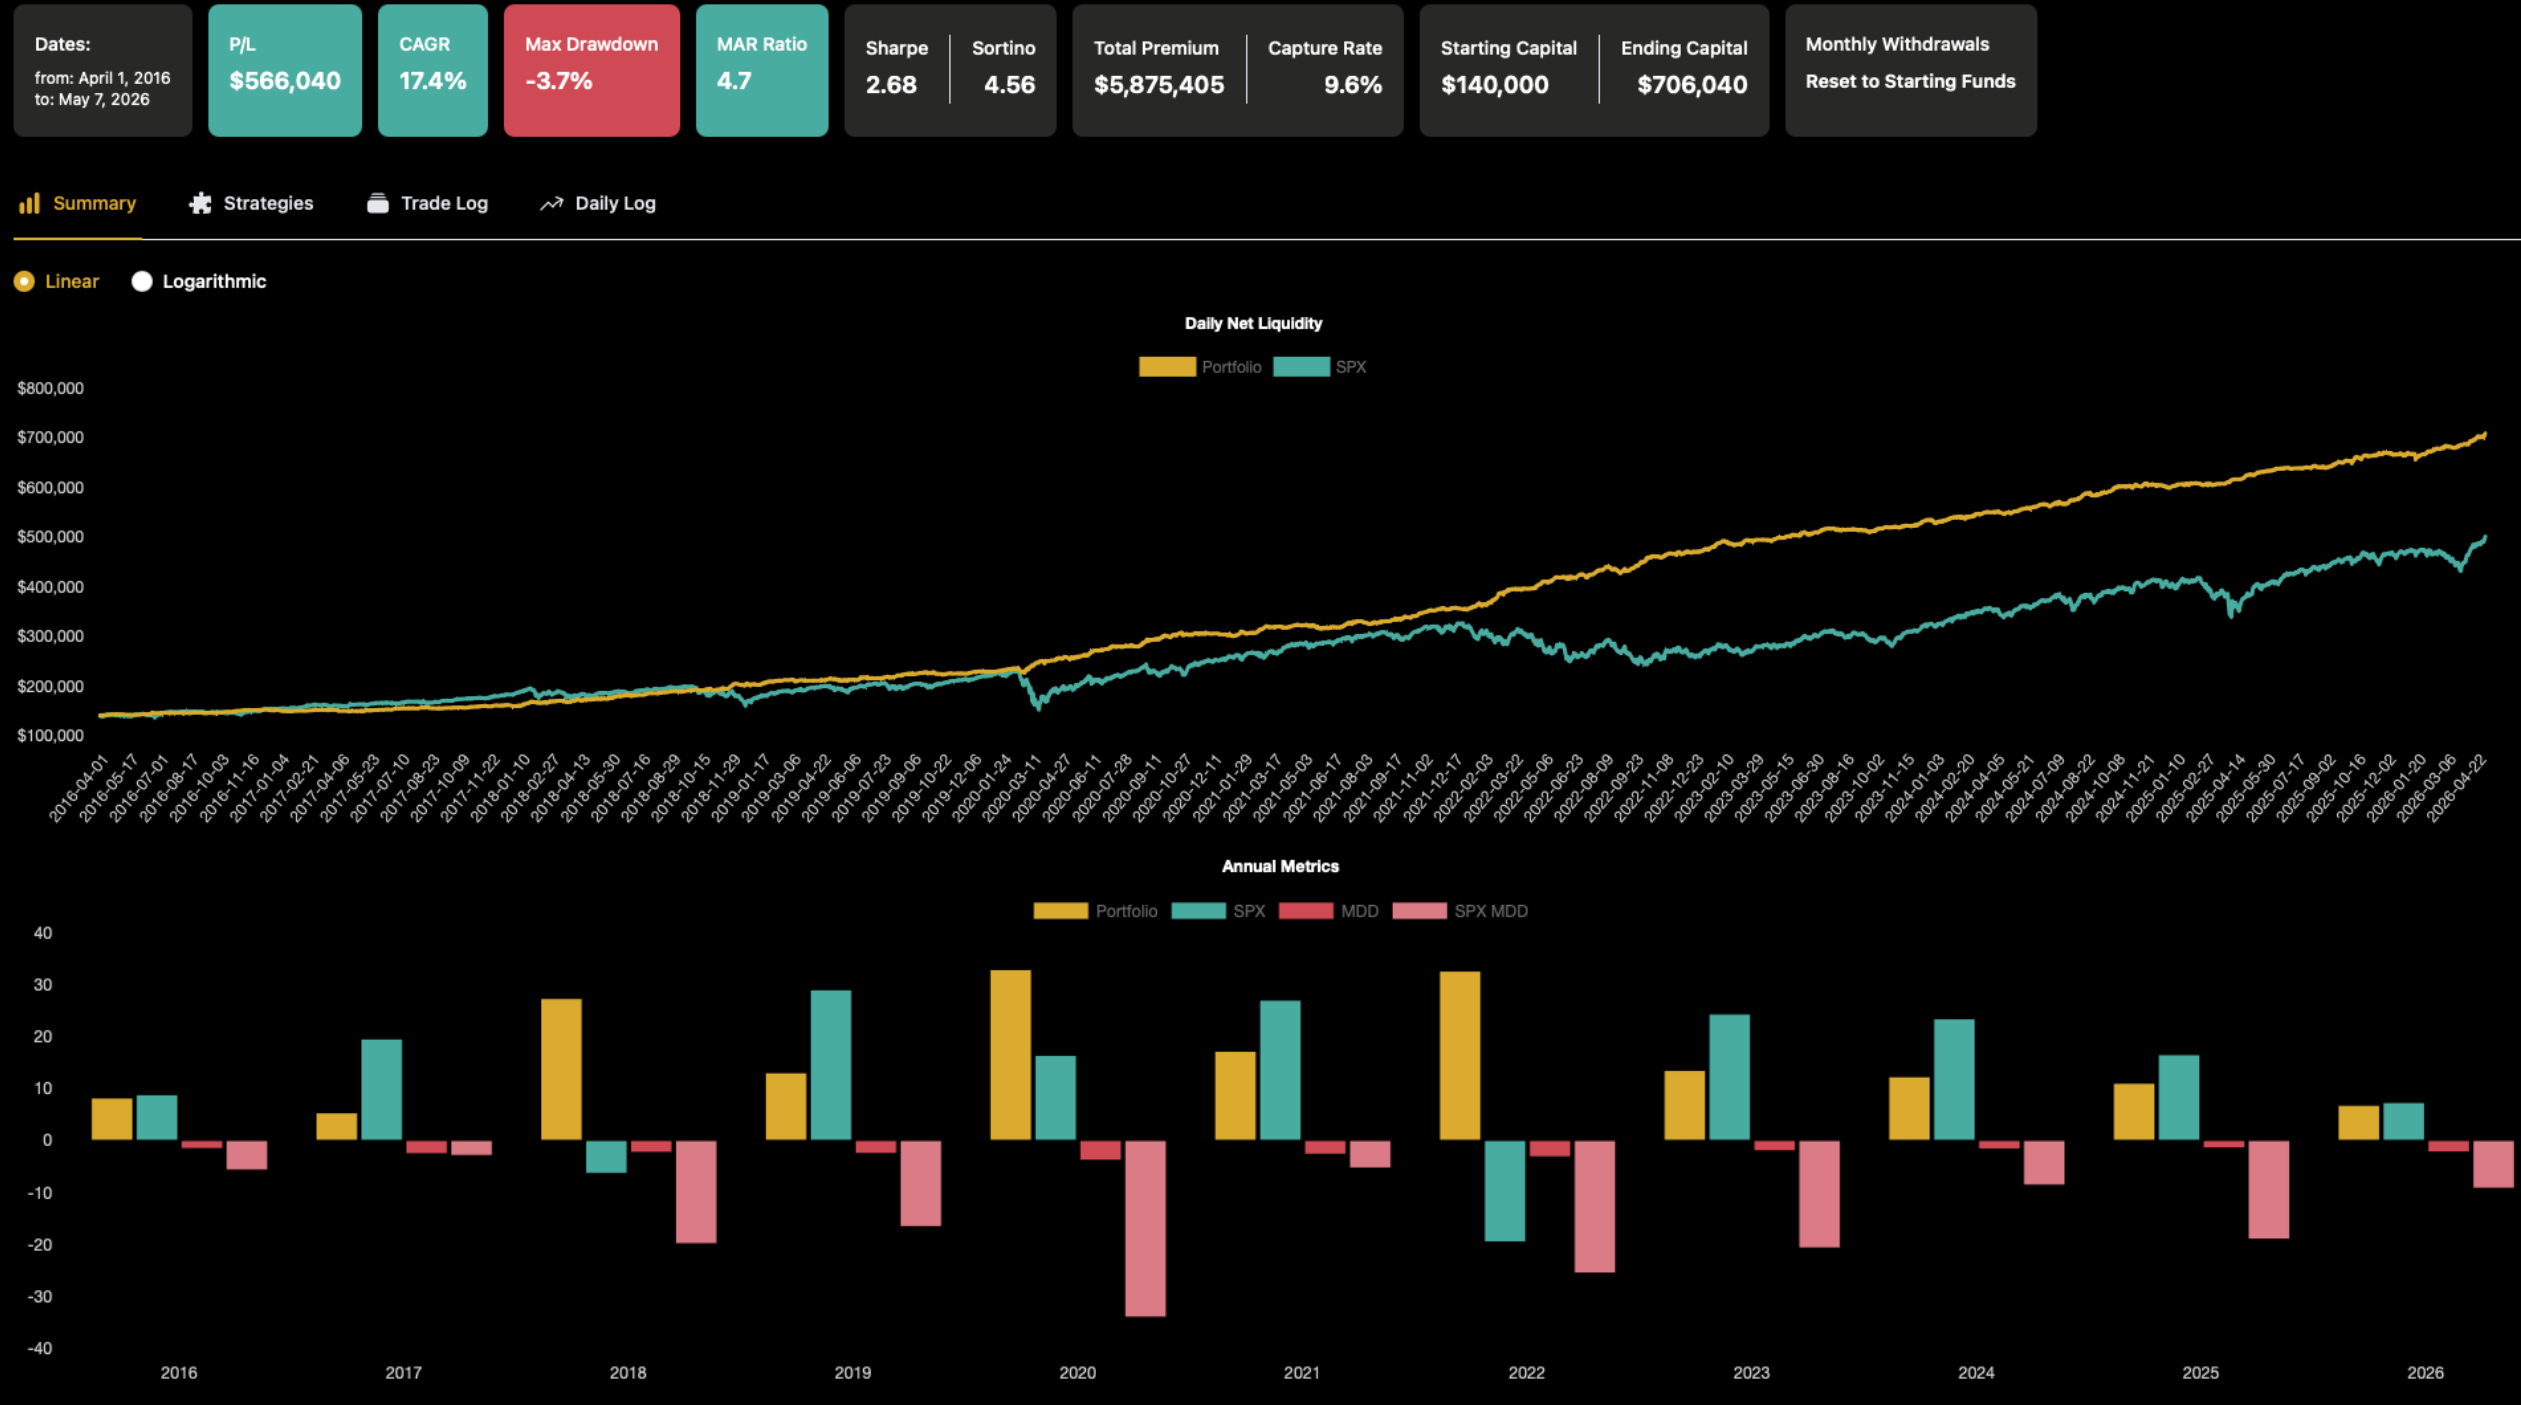 Grafik 2: ThetaClub Optionsportfolio im Backtest-Zeitraum 01.04.2016 – 07.05.2026 (ohne Zinseszins-Skalierung)
Tabelle: Vergleich von Buy&Hold MSCI World / S&P 500 vs. Optionsportfolio im Zeitraum 01.04.2016–07.05.2026. Start 01.04.2016 wurde gewählt, da sich einige der Optionsstrategien erst ab diesem Datum backtesten lassen.
| Metrik | Buy & Hold MSCI World (USD) | Buy & Hold S&P 500 | ThetaClub Optionsportfolio (Fixe Größe) | ThetaClub Optionsportfolio (Theoretisches Limit unter Laborbedingungen) ⚠️ |
|---|---|---|---|---|
| Jährliche Wachstumsrate (CAGR) | 12,5 % | 15,4 % | 17,8 % | 108,8 % |
| Max. Drawdown | 34,0 % | 34,0 % | 3,8 % | 13,7 % |
| Sharpe Ratio | 0,81 | 0,96 | 2,63 | 3,07 |
⚠️ Die letzte Spalte zeigt das mathematische Maximum unter Laborbedingungen (vollständige Reinvestition, keine Steuer, keine Liquiditätsgrenzen, aber gleiche prozentuale Portfolio-Allokation pro Strategie, jedoch ohne Kontraktanzahlbeschränkung). Sie dient der Illustration des Zinseszins-Effekts — nicht als realistische Renditeerwartung. Lies dazu den Reality-Check weiter unten.
Wie diese Zahlen zu lesen sind (Der Reality-Check)
Im Basis-Backtest (Spalte 3) erzielt das Optionsportfolio eine solide Überrendite bei einem drastisch reduzierten Drawdown. Was diese Strategie jedoch so mächtig macht, ist die Sharpe Ratio von 2,63 – das Risiko-Rendite-Profil ist also signifikant effizienter als beim reinen Aktienmarkt.
Die Krux mit der Skalierung (108,8 % CAGR): Die letzte Spalte zeigt das theoretische mathematische Limit der Strategie. Hier wurden die Positionsgrößen der Optionstrades mit dem wachsenden Kontostand (Zinseszins-Effekt) kontinuierlich nach oben skaliert, die prozentuale Allokation pro Strategie am Gesamtportfolio wurde jedoch konstant gehalten.
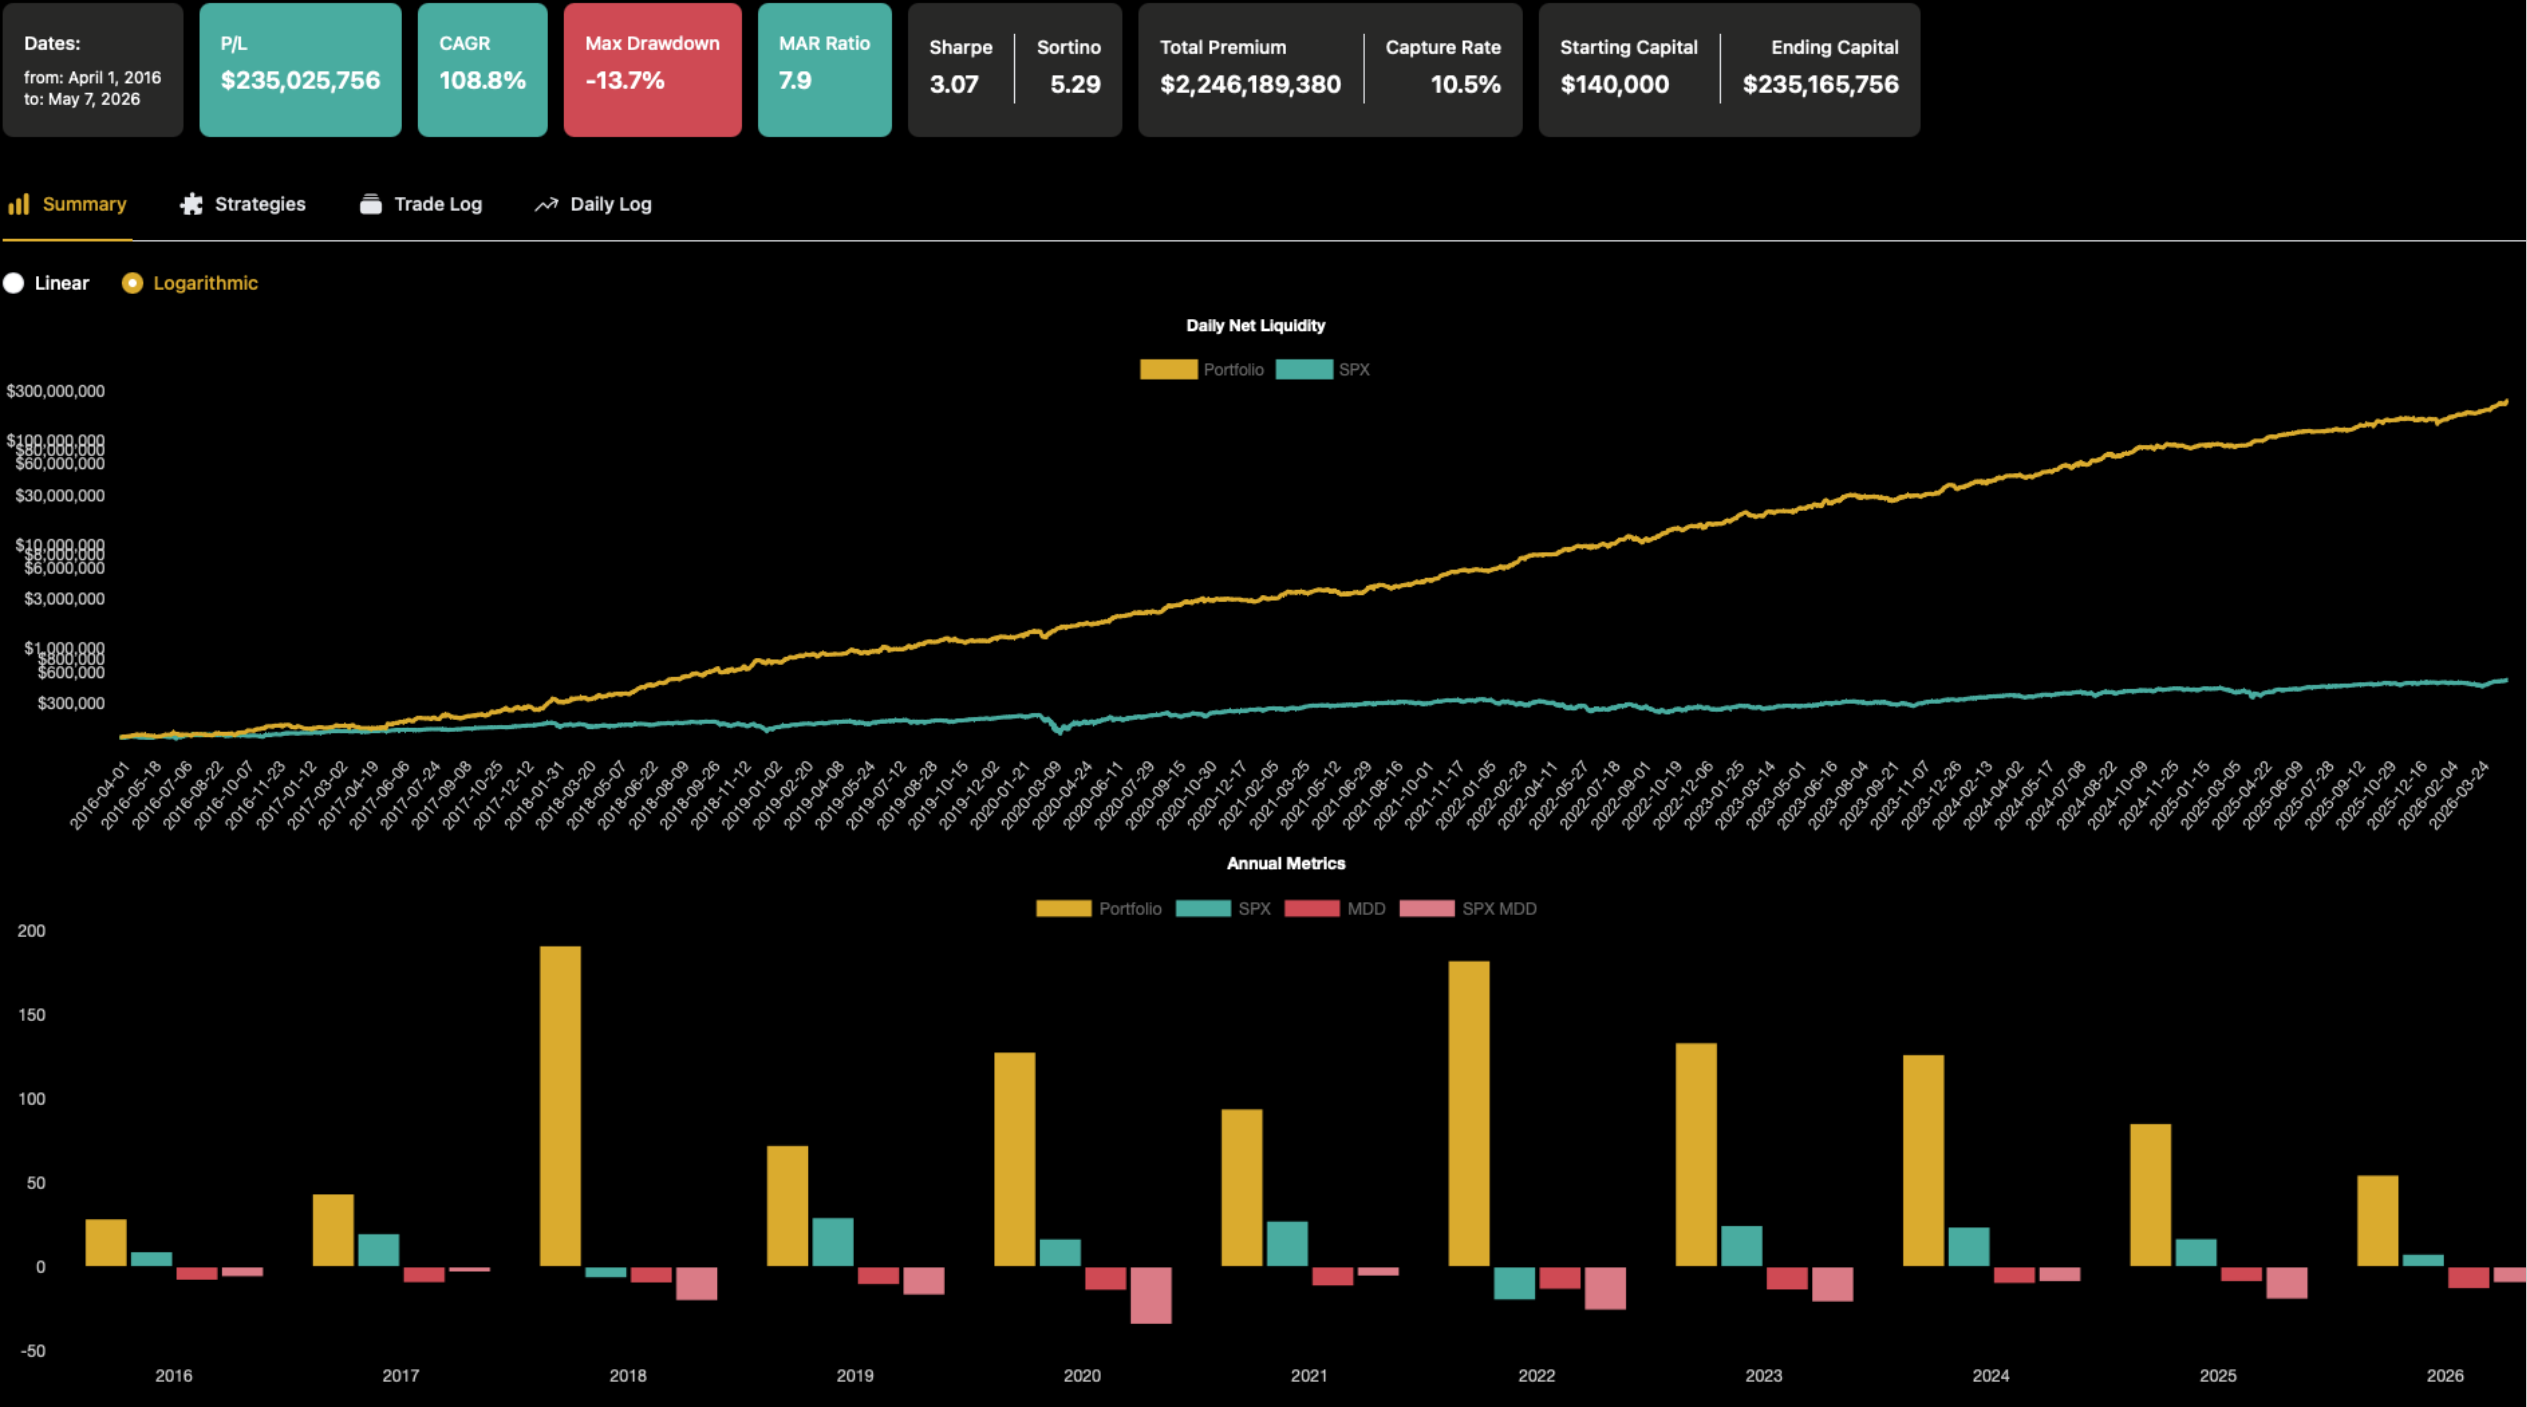 Grafik 3: ThetaClub Optionsportfolio (01.04.2016 – 07.05.2026) bei voller Reinvestition und Skalierung der Positionsgrößen.
Hierbei handelt es sich bewusst um Laborbedingungen. Um realistische Erwartungen zu setzen, müssen bei der skalierten Variante folgende Bremsklötze in der Praxis bedacht werden:
- Steuerlast (Tax Drag): Gewinne bleiben nicht zu 100 % im Depot, sondern müssen regelmäßig versteuert werden (Kapitalertragsteuer), was den Zinseszins-Effekt in der Realität dämpft.
- Liquiditätsgrenzen: Ab einer bestimmten Kontogröße lassen sich Optionspositionen nicht mehr beliebig skalieren, ohne die Preise am Markt (Slippage) gegen sich selbst zu verschieben.
- Maximaler Drawdown: Dadurch dass die Positionsgrößen nicht mehr über eine maximale Kontraktanzahl limitiert werden, scheint in diesem Backtest der maximale Drawdown etwas zu hoch. Eine generelle Reduktion der prozentualen Allokation pro Strategie würde den maximalen Drawdown abfedern und erträglicher machen.
In den Kennzahlen beider Optionsportfolios fehlt jedoch noch die zusätzliche Rendite des Basisportfolios. Die resultierende Gesamtrendite fiele in der Praxis also noch höher aus.
Die wahre Stärke: Geringe Marktkorrelation
Der vielleicht wichtigste Datenpunkt der Auswertung ist nicht die Endrendite, sondern das Verhalten in Krisenzeiten. Der Kern des Optionsportfolios sind Double Calendar Spreads — eine Strategie, die Vega-long ist, also von steigender impliziter Volatilität profitiert. Da die implizite Volatilität (gemessen am VIX) in Markt-Crashs typischerweise stark ansteigt, tendiert das Portfolio genau in Phasen hoher Marktbelastung zur Outperformance. Die Backtest-Grafiken 2 und 3 zeigen auf Jahressicht deutlich diese Tendenz zu hohen Optionsgewinnen, wenn der S&P 500 in einen Bärenmarkt abrutscht (z. B. 2018 und 2022).
Grafik 4: Geringe Korrelation zwischen Optionsportfolio und S&P 500 veranschaulicht: in Monaten mit negativen S&P 500 Renditen, ist das Optionsportfolio trotzdem in der Lage überwiegend positiven Cashflow zu generieren.
Gemessen über den Backtest-Zeitraum ergibt sich daraus ein Korrelationskoeffizient von +0,083 zwischen dem Optionsportfolio und dem S&P 500 (monatliche Basis, Pearson). Das klingt zunächst unspektakulär — ist es aber nicht: Eine Korrelation von 0,083 bedeutet, dass das Optionsportfolio seinen Cashflow weitgehend unabhängig vom Markt generiert. Kombiniert mit einem Basisportfolio aus MSCI World ETFs (Korrelation ~1,0 zum Markt) senkt die Beimischung die Gesamtvolatilität des Depots spürbar — und das Regime-Verhalten zeigt, dass das Optionsportfolio in ausgeprägten Bärenphasen tendenziell besser abschneidet als in Bullphasen.
Fazit
Braucht es eine Alternative zum MSCI World? Nein. Aber ein System drumherum kann das Rendite-Risiko-Profil entscheidend verbessern.
Wer nur Buy & Hold betreibt, ist Passagier. Wer den Index als Fundament nutzt und durch Optionshandel und Momentum-Strategien aktiv das Risiko-Rendite-Profil verbessert, wird vom Passagier zum Piloten seines Depots.
Genau daran arbeiten wir hier im Lab.
Stillhalten statt Spekulieren.