Wer sich zum ersten Mal mit Optionen beschäftigt, bekommt oft zwei sehr unterschiedliche Reaktionen zu hören. Die einen warnen: „Optionen sind hochriskant, damit haben Kleinanleger nichts verloren.” Die anderen schwärmen: „Damit kann man jeden Monat Cashflow generieren, egal was der Markt macht.” Beide haben ein Stück weit recht – und beide vereinfachen zu stark.
Dieser Artikel versucht eine ehrliche Antwort auf die Frage: Lohnt es sich, sich ernsthaft mit Optionen zu befassen?
Das Fundament: Warum Optionen strukturell interessant sind
Beim klassischen Aktieninvestment verdiene ich Geld, wenn der Kurs steigt oder Dividenden ausgeschüttet werden. Die Hauptwette ist die Richtung. Optionen eröffnen weitere Dimensionen: Zeit und Volatilität. Das klingt abstrakt, hat aber sehr konkrete Konsequenzen – und genau darum geht es im Folgenden.
Pro: Was für Optionen spricht
1. Der Volatilitätseffekt: Der Markt überschätzt systematisch das Risiko
Einer der beständigsten Effekte an Aktienmärkten ist die sogenannte Volatilitätsrisikoprämie: Die implizite Volatilität – also die vom Markt eingepreiste erwartete Schwankungsbreite – liegt historisch fast immer höher als die tatsächlich realisierte Volatilität.
Was bedeutet das konkret? Wer Optionen verkauft, verkauft die Erwartung von Bewegung. Und diese Erwartung ist im Durchschnitt zu teuer – der Markt preist systematisch mehr Risiko ein, als tatsächlich eintritt.
Eine Studie von Prof. Oleg Bondarenko (University of Illinois at Chicago) für die CBOE hat das über mehr als 32 Jahre gemessen: Von 1990 bis 2018 betrug die durchschnittliche implizite Volatilität (VIX) 19,3 %, während die tatsächlich realisierte Volatilität des S&P 500 nur bei 15,1 % lag – eine systematische Differenz von 4,2 Prozentpunkten, Jahr für Jahr.¹
Was bedeutet das in der Praxis? Nehmen wir als Beispiel den CBOE S&P 500 PutWrite Index (PUT-Index). Dieser Index bildet einen systematischen Verkauf von Puts auf den S&P 500 ab. Der entscheidende Clou dabei: Das dafür benötigte Sicherheitskapital (Margin) liegt nicht brach, sondern wird in verzinsten, kurzlaufenden US-Staatsanleihen (T-Bills) geparkt.
Das Ergebnis: Über den gesamten 32-Jahres-Zeitraum (1986–2018) erzielte dieser Ansatz eine nahezu identische absolute Rendite wie ein direktes S&P 500 Investment (9,54 % vs. 9,80 % p.a.) – jedoch mit einer deutlich niedrigeren Volatilität und einer Sharpe Ratio von 0,65 gegenüber 0,49 beim S&P 500.¹ Die 9,54 % p.a. sind also das Resultat aus vereinnahmten Optionsprämien plus den Zinsen der sicheren Anleihen.
Noch deutlicher wird der Unterschied, wenn man sich die 13-Jahres-Periode von 2006 bis 2018 ansieht, für die auch Drawdown-Daten vorliegen:¹
| Kennzahl | PUT-Index | S&P 500 |
|---|---|---|
| Standardabweichung (p.a.) | 10,69 % | 14,32 % |
| Maximaler Drawdown | −32,7 % | −50,9 % |
| Längste Drawdown-Periode | 29 Monate | 52 Monate |
Wer während der Finanzkrise 2008/09 in den S&P 500 investiert war, brauchte über vier Jahre, um seinen Einstandspreis zurückzusehen. Ein systematischer Put-Verkäufer war dagegen nach knapp zweieinhalb Jahren wieder im Plus – mit einem maximalen Verlust, der um fast 20 Prozentpunkte geringer ausfiel.
Das ist keine Anomalie. Es ist ein strukturelles Merkmal des Marktes, das Optionsverkäufer – Stillhalter – systematisch begünstigt.
2. Theta – Zeitwert als Einkommensquelle
Jede Option verliert mit jedem verstrichenen Tag an Wert – sofern sich der Kurs nicht stark in eine Richtung bewegt. Dieser Zeitwertverfall heißt Theta. Für Optionskäufer ist Theta ein stetiger Kostenfaktor. Für Optionsverkäufer ist es eine stetige Einnahmequelle.
Das Stillhalter-Prinzip basiert genau darauf: Eine Option verkaufen, die Prämie kassieren, und darauf warten, dass der Zeitwert verfällt. Anstatt auf steigende oder fallende Kurse zu spekulieren, nutzt man einen mathematisch eingebauten Markteffekt. Das ist konzeptionell etwas vollkommen anderes als klassisches Trading oder spekulatives Kaufen und Verkaufen.
3. Volatilität als eigenständige Handelsdimension
Klassische Anleger haben im Wesentlichen eine Stellschraube: die Marktrichtung. Optionen eröffnen eine weitere: Volatilität handelbar machen.
Ist die Volatilität gerade hoch, etwa nach einem Kurseinbruch? Dann sind Prämien teuer – ein strukturell günstiger Zeitpunkt zum Verkaufen. Ist die Volatilität niedrig? Dann sind Optionen günstig zum Kaufen, etwa als Portfolio-Absicherung. Man positioniert sich nicht mehr nur für eine Kursrichtung, sondern für ein Marktumfeld.
4. Kontinuierlicher Cashflow – unabhängig von der Marktrichtung
Dividenden fließen wenige Male pro Jahr, wenn überhaupt. Kursgewinne realisiert man erst beim Verkauf. Optionsprämien lassen sich dagegen monatlich, wöchentlich oder sogar täglich vereinnahmen – und das funktioniert auch in seitwärts laufenden oder leicht rückläufigen Märkten.
Wer nicht nur auf langfristigen Vermögensaufbau setzt, sondern auch laufenden Cashflow aus dem Portfolio erzielen möchte, findet hier eine Möglichkeit, die kaum ein anderes Instrument bietet.
5. Aktien „vermieten” – Covered Calls
Wer bereits Aktien hält, kann diese nutzen, um zusätzliche Einnahmen zu erzielen: Mit einem Covered Call verkauft man das Recht, die eigenen Aktien zu einem festgelegten Preis zu kaufen, und kassiert dafür eine Prämie. Die Aktien bleiben im Depot, die Prämie fließt unabhängig davon, wie sich der Kurs entwickelt – ähnlich wie ein Vermieter Mieteinnahmen erzielt, während ihm die Immobilie weiterhin gehört.
Die Strategie hat im Hinblick auf ihr Rendite-Risiko-Profil durchaus Schwächen, die man kennen sollte. Als konservativer Einstieg ins Thema eignet sie sich dennoch gut.
6. Zwei unabhängige Renditequellen
Das strukturelle Besondere an einer gut aufgebauten Optionsstrategie: Es entstehen zwei voneinander unabhängige Renditequellen. Das Träger-Portfolio – Aktien, ETFs, Staatsanleihen – entwickelt sich wie gewohnt weiter. Obendrauf kommen die Optionsprämien. In einem starken Börsenjahr liefern beide. In einem flachen oder leicht rückläufigen Jahr tragen die Prämien allein.
Was passiert bei einem echten Crash? Hier trennt sich die Spreu vom Weizen. Wer in fallenden Märkten stumpf klassische Puts verkauft, gerät unter Druck und muss Verluste managen. Nutzt man jedoch marktneutrale Strategien, die gezielt von steigender Volatilität profitieren (wie z. B. Double Calendar Spreads, die einen Kern des ThetaClub-Portfolios bilden), wendet sich das Blatt: Weil in Krisen die Unsicherheit nach oben schießt, kann das Optionsportfolio massiv an Wert gewinnen und fungiert in diesen Phasen quasi als aktiver Schutzschirm für das fallende Aktien-Fundament.
Wichtig dabei: Zum Risikomanagement gehört eine klare Überlegung, welche Teile des Portfolios als Margin-Basis für welche Optionsstrategie dienen dürfen. Wer das nicht sauber trennt, riskiert ungewollte Wechselwirkungen in stressigen Marktphasen.
Contra: Was man ehrlich wissen muss
1. Liquidität sitzt größtenteils in den USA
Die relevanten Optionsmärkte – insbesondere auf S&P 500, Nasdaq oder einzelne US-Aktien – befinden sich an US-Börsen. Für deutsche Anleger bedeutet das in der Praxis: ein ausländischer Broker (typischerweise Interactive Brokers), englischsprachige Handelsplattformen und ein etwas aufwändigeres Vorgehen bei der jährlichen Steuererklärung, da ausländische Kapitalerträge nicht automatisch über die inländische Abgeltungssteuer abgeführt werden. Das ist alles lösbar – aber wer einen deutschen ETF-Sparplan gewohnt ist, sollte den Mehraufwand kennen.
2. Risikomanagement ist nicht optional
Optionen ohne aktives Risikomanagement können schnell zu spürbaren Verlusten führen. Ein ungedeckter Put im falschen Marktumfeld, fehlende Positionsgrößenkontrolle, kein definiertes Verlustlimit – das sind klassische Anfängerfehler mit realen Konsequenzen. Professionelles Optionshandeln ist zu einem großen Teil Risikomanagement – die eigentliche Strategie ist nur ein kleiner Teil davon.
Dazu gehört zwingend eine sorgfältige Dokumentation: Einstiegspreise, Griechen, Anpassungen, Verfallstermine. Wer das nicht konsequent führt, verliert bei mehreren gleichzeitig laufenden Positionen schnell den Überblick. Alles machbar – aber Sorgsamkeit hat hier eine hohe Priorität.
3. Zeit: Optionshandel ist kein Passivprodukt
Ein ETF-Sparplan läuft nahezu automatisch. Optionsstrategien nicht. Trades müssen eröffnet, Positionen überwacht werden.
Automatisierung kann den Aufwand deutlich reduzieren, doch auch ein automatisiertes System muss eingerichtet, überwacht und bei Bedarf angepasst werden. Wer realistisch wenig Zeit mitbringt, sollte das von Anfang an einplanen.
4. Mehr Startkapital notwendig
Ein Aktien-Sparplan funktioniert mit 25 € im Monat. Optionen setzen deutlich mehr Kapital voraus: Eine Option bewegt typischerweise 100 Aktien, was je nach Basiswert schnell mehrere Tausend Euro an Margin oder Barreserve bindet. Über Spreads – also Kombinationsstrategien aus zwei oder mehr Optionen – lässt sich das Kapitalerfordernis wieder deutlich reduzieren. Unflexibler als ein ETF-Sparplan bleibt es dennoch.
Das bedeutet nicht, dass man ein großes Vermögen braucht. Aber ein schrittweiser Aufbau über kleine monatliche Sparraten funktioniert mit Optionen strukturell nicht. Als grober Richtwert: Mit einem Startkapital von 10.000 bis 30.000 € lassen sich erste Optionsstrategien sinnvoll umsetzen.
5. Trading-Psychologie
Viele Optionsstrategien basieren auf statistischen Effekten – Verluste gehören damit zum System. Sie sind einkalkuliert und sollten nicht durch impulsive Eingriffe bekämpft werden. Wer einen Verlusttrade nicht aushält oder beginnt, abweichend vom eigenen Regelwerk zu handeln, gibt seinen statistischen Vorteil auf.
Das klingt einfacher als es ist: Einen klaren Verlust zu realisieren, den Mund abzuwischen und regelkonform den nächsten Trade einzugehen, erfordert Disziplin und Übung. Wer sich das nicht zutraut oder noch nie daran gearbeitet hat, sollte das als echte Hürde ernst nehmen.
Welche Renditen sind realistisch?
Das hängt stark von der gewählten Strategie, der persönlichen Risikobereitschaft und – entscheidend – davon ab, ob man das eigene Regelwerk konsequent einhält. Seriöse Pauschalaussagen sind hier schwer zu treffen.
Als Orientierungspunkt zwei konkrete Datenpunkte aus dem ThetaClub-Umfeld:
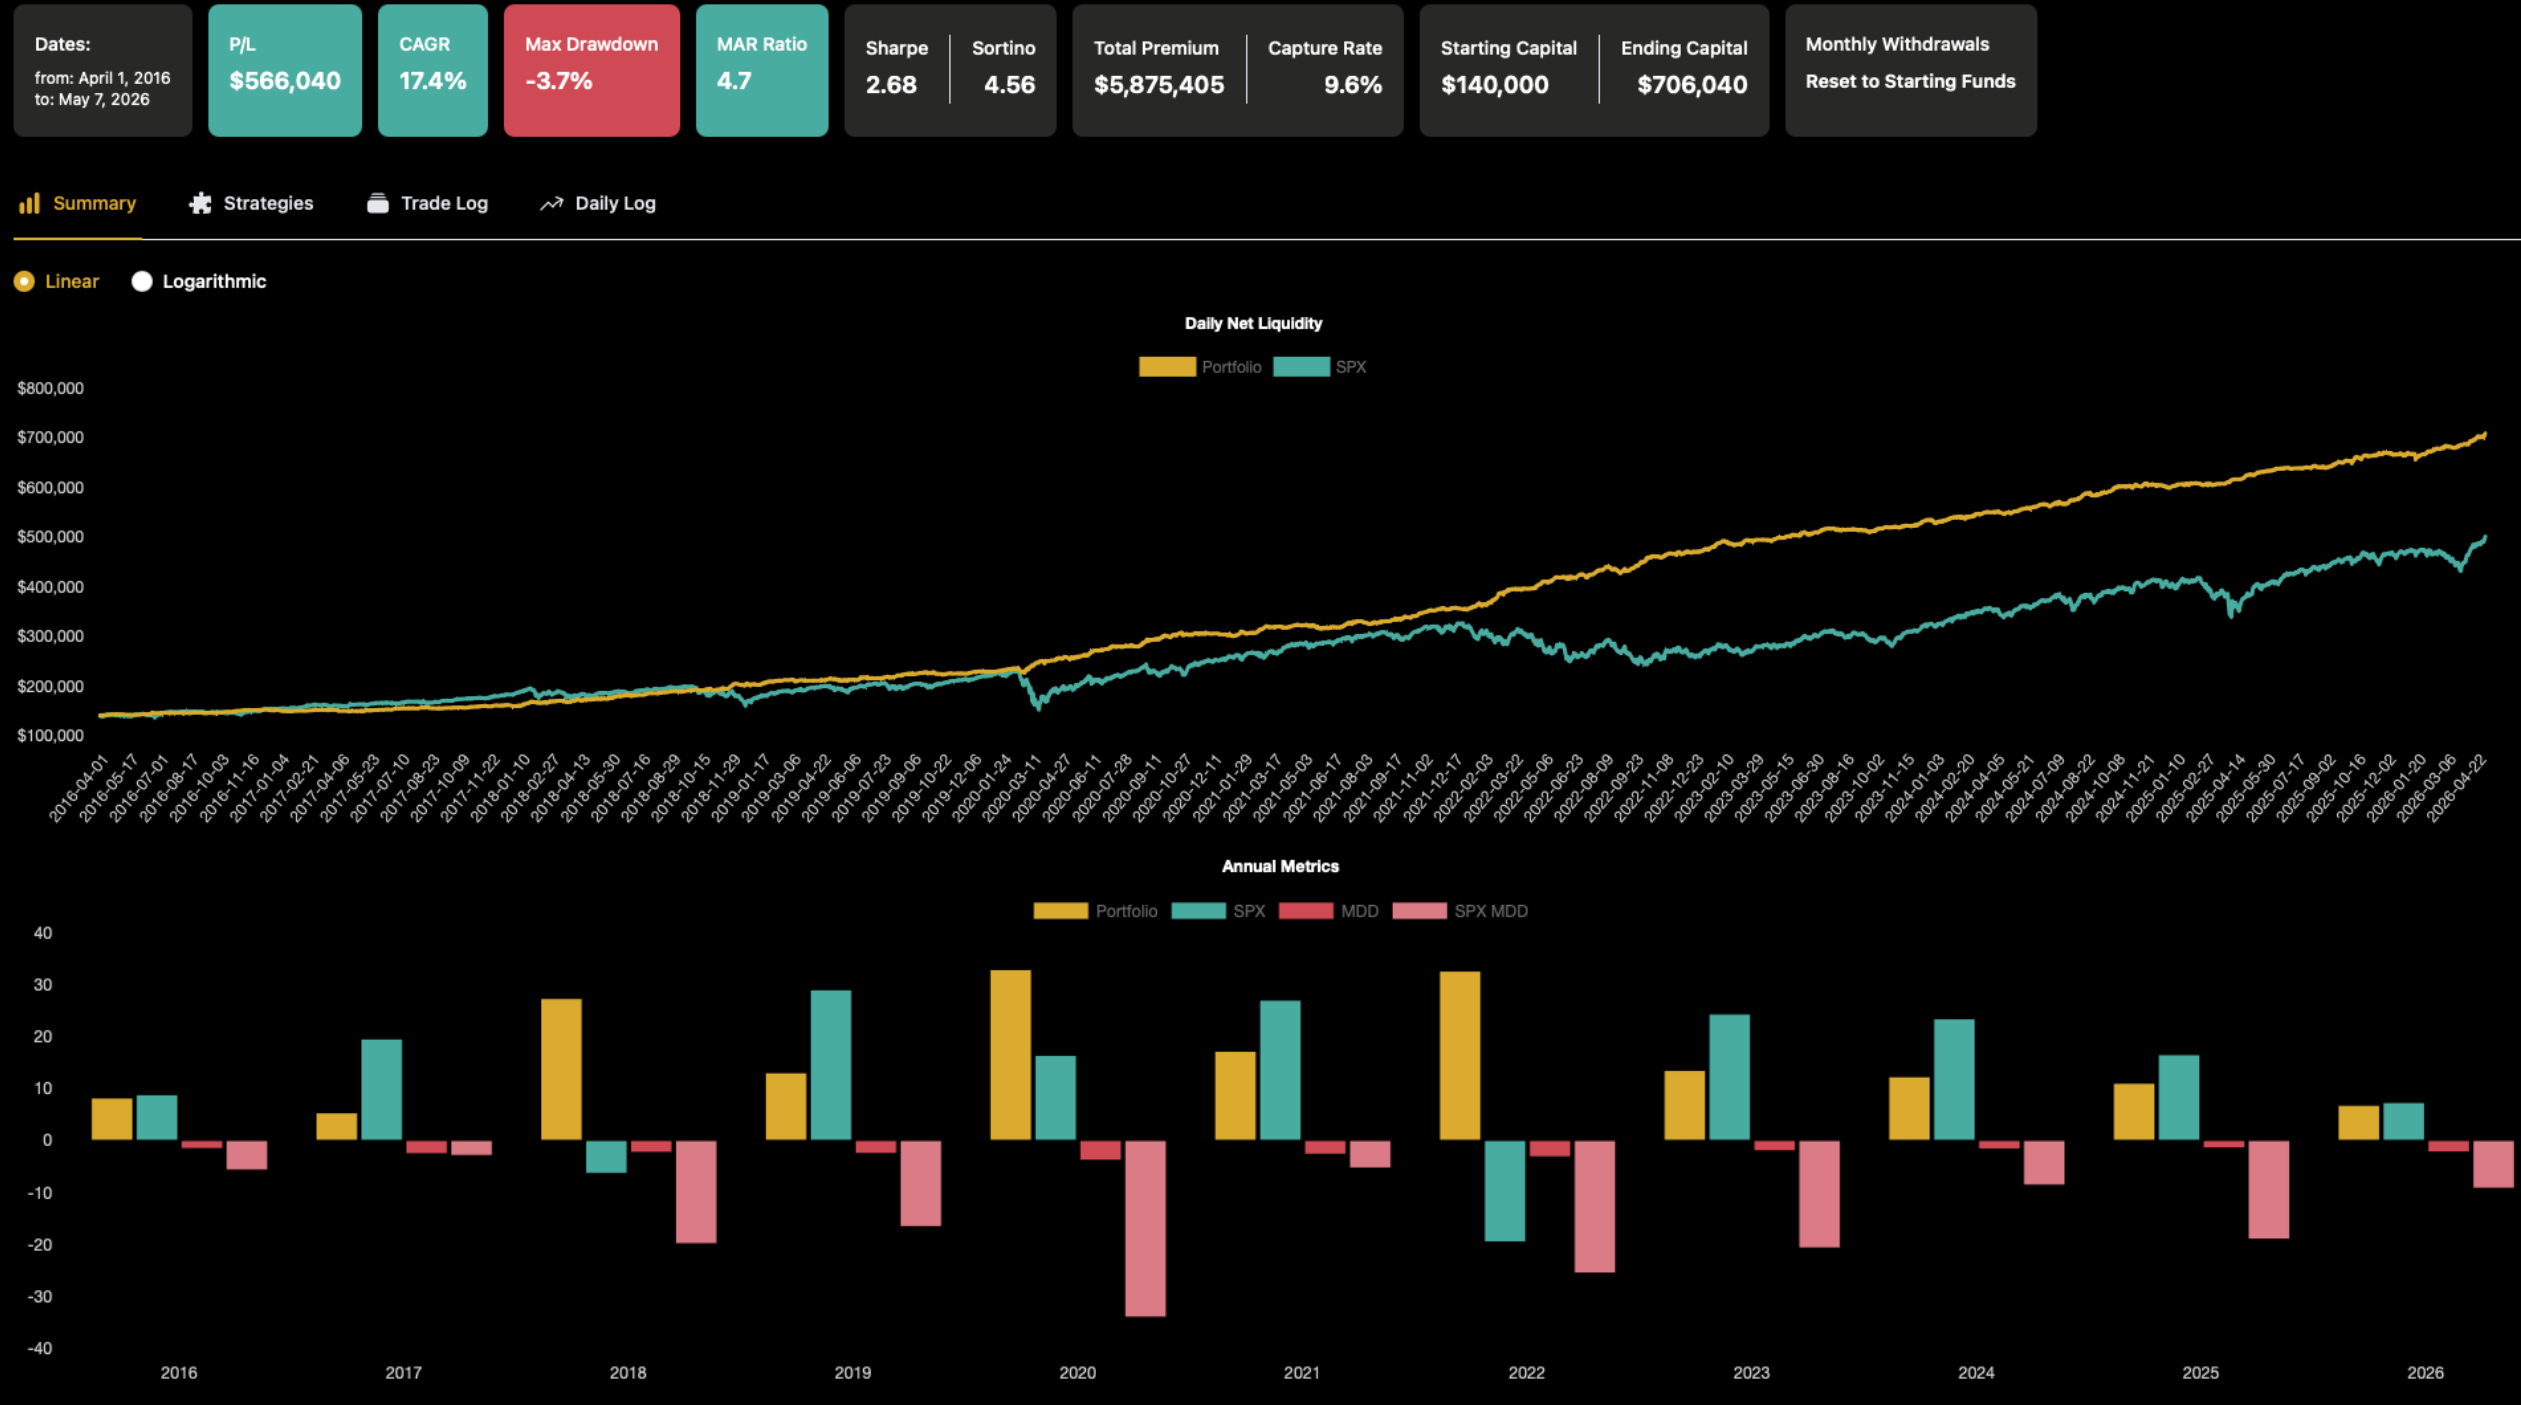 Grafik 1: ThetaClub Optionsportfolio im Backtest-Zeitraum 01.04.2016 – 07.05.2026 (ohne Zinseszins-Skalierung, ohne Trägerportfolio-Rendite)
- Backtestergebnis ThetaClub Optionsportfolio (01.04.2016 – 07.05.2026): CAGR 17,4 %, maximaler Drawdown 3,7 %
- Live-Handel MESH Wheel auf SLV (Silber-ETF, 20.01.2026 – 20.05.2026): Cashflow-Rendite von 12,6 % YTD
⚠️ Insbesondere das Backtestergebnis ist ein Blick in die Vergangenheit und muss sich so nicht wiederholen. Sowohl veränderte Marktbedingungen als auch Unterschiede zwischen Backtest und realem Handel (Slippage, Orderausführung) können die tatsächlichen Ergebnisse deutlich beeinflussen. Die Zahlen dienen ausschließlich als Anhaltswert.
Fazit
Optionen sind kein Zockerwerkzeug – aber auch kein Selbstläufer. Die Wahrheit liegt dazwischen: Wer bereit ist, sich ernsthaft einzuarbeiten, erhält Zugang zu Strategien mit einem messbaren strukturellen Vorteil, der Möglichkeit zu laufendem Cashflow und einem robusteren Portfolio.
Aus ThetaClub-Sicht sprechen vor allem vier Punkte für Optionen:
- Es gibt einen nachweisbaren strukturellen Vorteil für Stillhalter durch die Volatilitätsrisikoprämie.
- Optionen sind kein Glücksspiel, sondern ein systematisch betreibbares Handwerk – mit klaren Regeln und messbaren Ergebnissen.
- Mit konservativen Einstiegsstrategien wie Cash-Secured Puts oder Covered Calls hält sich das Risiko in überschaubaren Grenzen.
- Die Lernkurve ist steil, aber lohnend: Wer Optionen versteht, versteht auch klassische Investments besser.
Der häufigste Fehler ist, Optionen entweder pauschal als gefährlich abzutun oder als Wundermittel zu überhöhen. Beides trifft nicht zu. Optionen sind ein präzises Instrument – und wie jedes Instrument hängt das Ergebnis davon ab, wer es benutzt und wie.
Wenn du die Grundlagen aufbauen, konservative Einstiegsstrategien kennenlernen und sehen möchtest, wie eine reale, transparente Optionsstrategie im laufenden Betrieb aussieht – dann bist du bei ThetaClub richtig.
Stillhalten statt Spekulieren.
¹ Quelle: Bondarenko, O. (2019). Historical Performance of Put-Writing Strategies. CBOE Research. Studie lesen →