Wer Optionen systematisch handelt, macht früher oder später eine schmerzhafte Entdeckung: Die Win-Rate verrät uns nichts darüber, was in einer echten Krise passiert. Dieser Artikel seziert diese Illusion anhand eines konkreten Backtests – mit echten Zahlen, realen Slippage-Events und einem klaren Blick auf das, was im Live-Trading wirklich zählt.
1. Die Strategie: Bull Put Spread auf SPX (Schönwetter-Phase)
Als Referenzstrategie dient ein systematischer Bull Put Spread auf den SPX, backtested über Option Omega. Die Parameter sind bewusst einfach gehalten:
- Underlying: SPX
- Laufzeit: 7 DTE (Days to Expiration)
- Take-Profit: 90 % der eingenommenen Prämie
- Stop-Loss: 300 % der eingenommenen Prämie
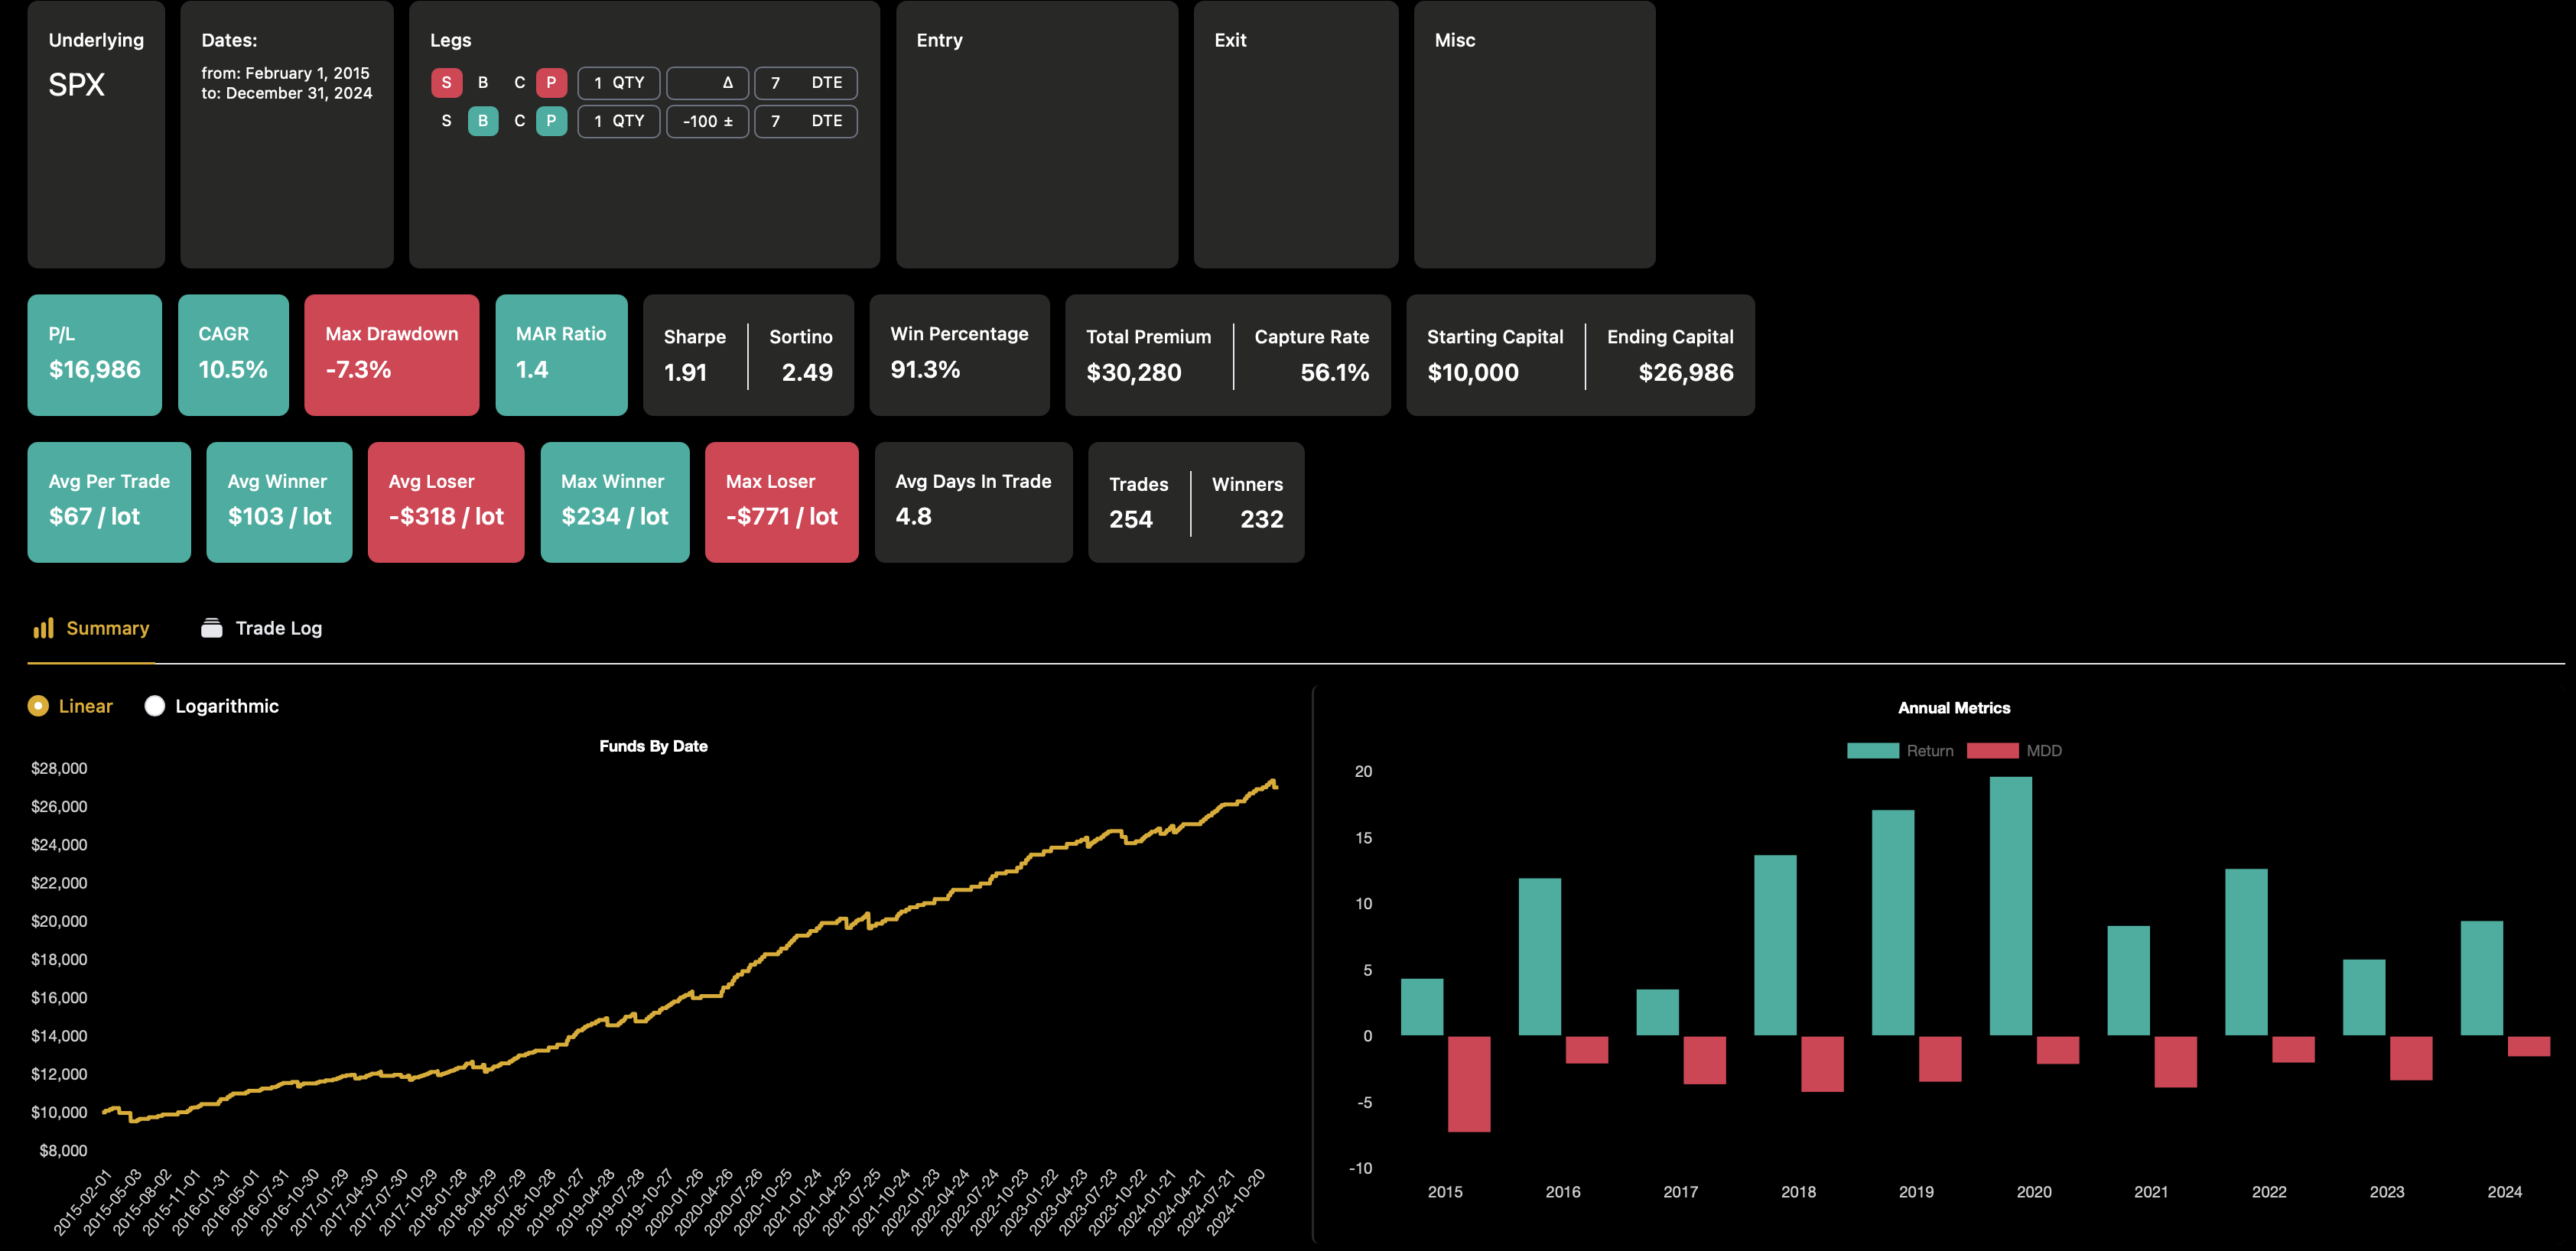 Grafik 1: 7 DTE Bull Put Spread auf SPX im Backtest-Zeitraum 01.02.2015 – 31.12.2024
Betrachten wir den Backtest zunächst nur für den Zeitraum 01.02.2015 bis 31.12.2024 (die ersten knapp zehn Jahre):
| Kennzahl | Wert (bis 31.12.2024) |
|---|---|
| CAGR | 10.5 % |
| Max Drawdown (MDD) | −7.3 % |
| MAR-Ratio (CAGR / MDD) | 1.44 |
| Win-Rate | 91.3 % |
| Ø Gewinn / Kontrakt | 103 USD |
| Ø Verlust / Kontrakt | −318 USD |
| Anzahl Trades | 254 |
Ein 10.5 % CAGR bei einem MDD von nur 7.3 % – auf dem Papier ein passables Ergebnis. Eine MAR-Ratio von 1.44 ist für so eine Strategie ebenfalls in Ordnung und über 9 von 10 Trades schließen im Gewinn. Genau diese Kombination wirkt extrem verlockend. Und genau deshalb lohnt es sich, genauer hinzuschauen.
2. Der Reality-Check: Wenn der Markt das Drehbuch ändert
Ziehen wir den Backtest nun bis Mai 2026 durch, ändert sich das Bild drastisch. Die letzten eineinhalb Jahre reißen die Performance der gesamten vergangenen Dekade nach unten:
| Kennzahl | 01.2025 – 05.2026 | Gesamt (2015 – 2026) |
|---|---|---|
| CAGR | −9.3 % | 8.4 % |
| Max Drawdown | −16.2 % | −12.7 % |
| MAR-Ratio | −0.57 | 0.66 |
| Win-Rate | 78.8 % | 89.9 % |
| Ø Verlust / Kontrakt | −812 USD | −437 USD |
| SL-Events mit Slippage ≥ 2× | 4 von 7 (57 %) | 6 von 29 (21 %) |
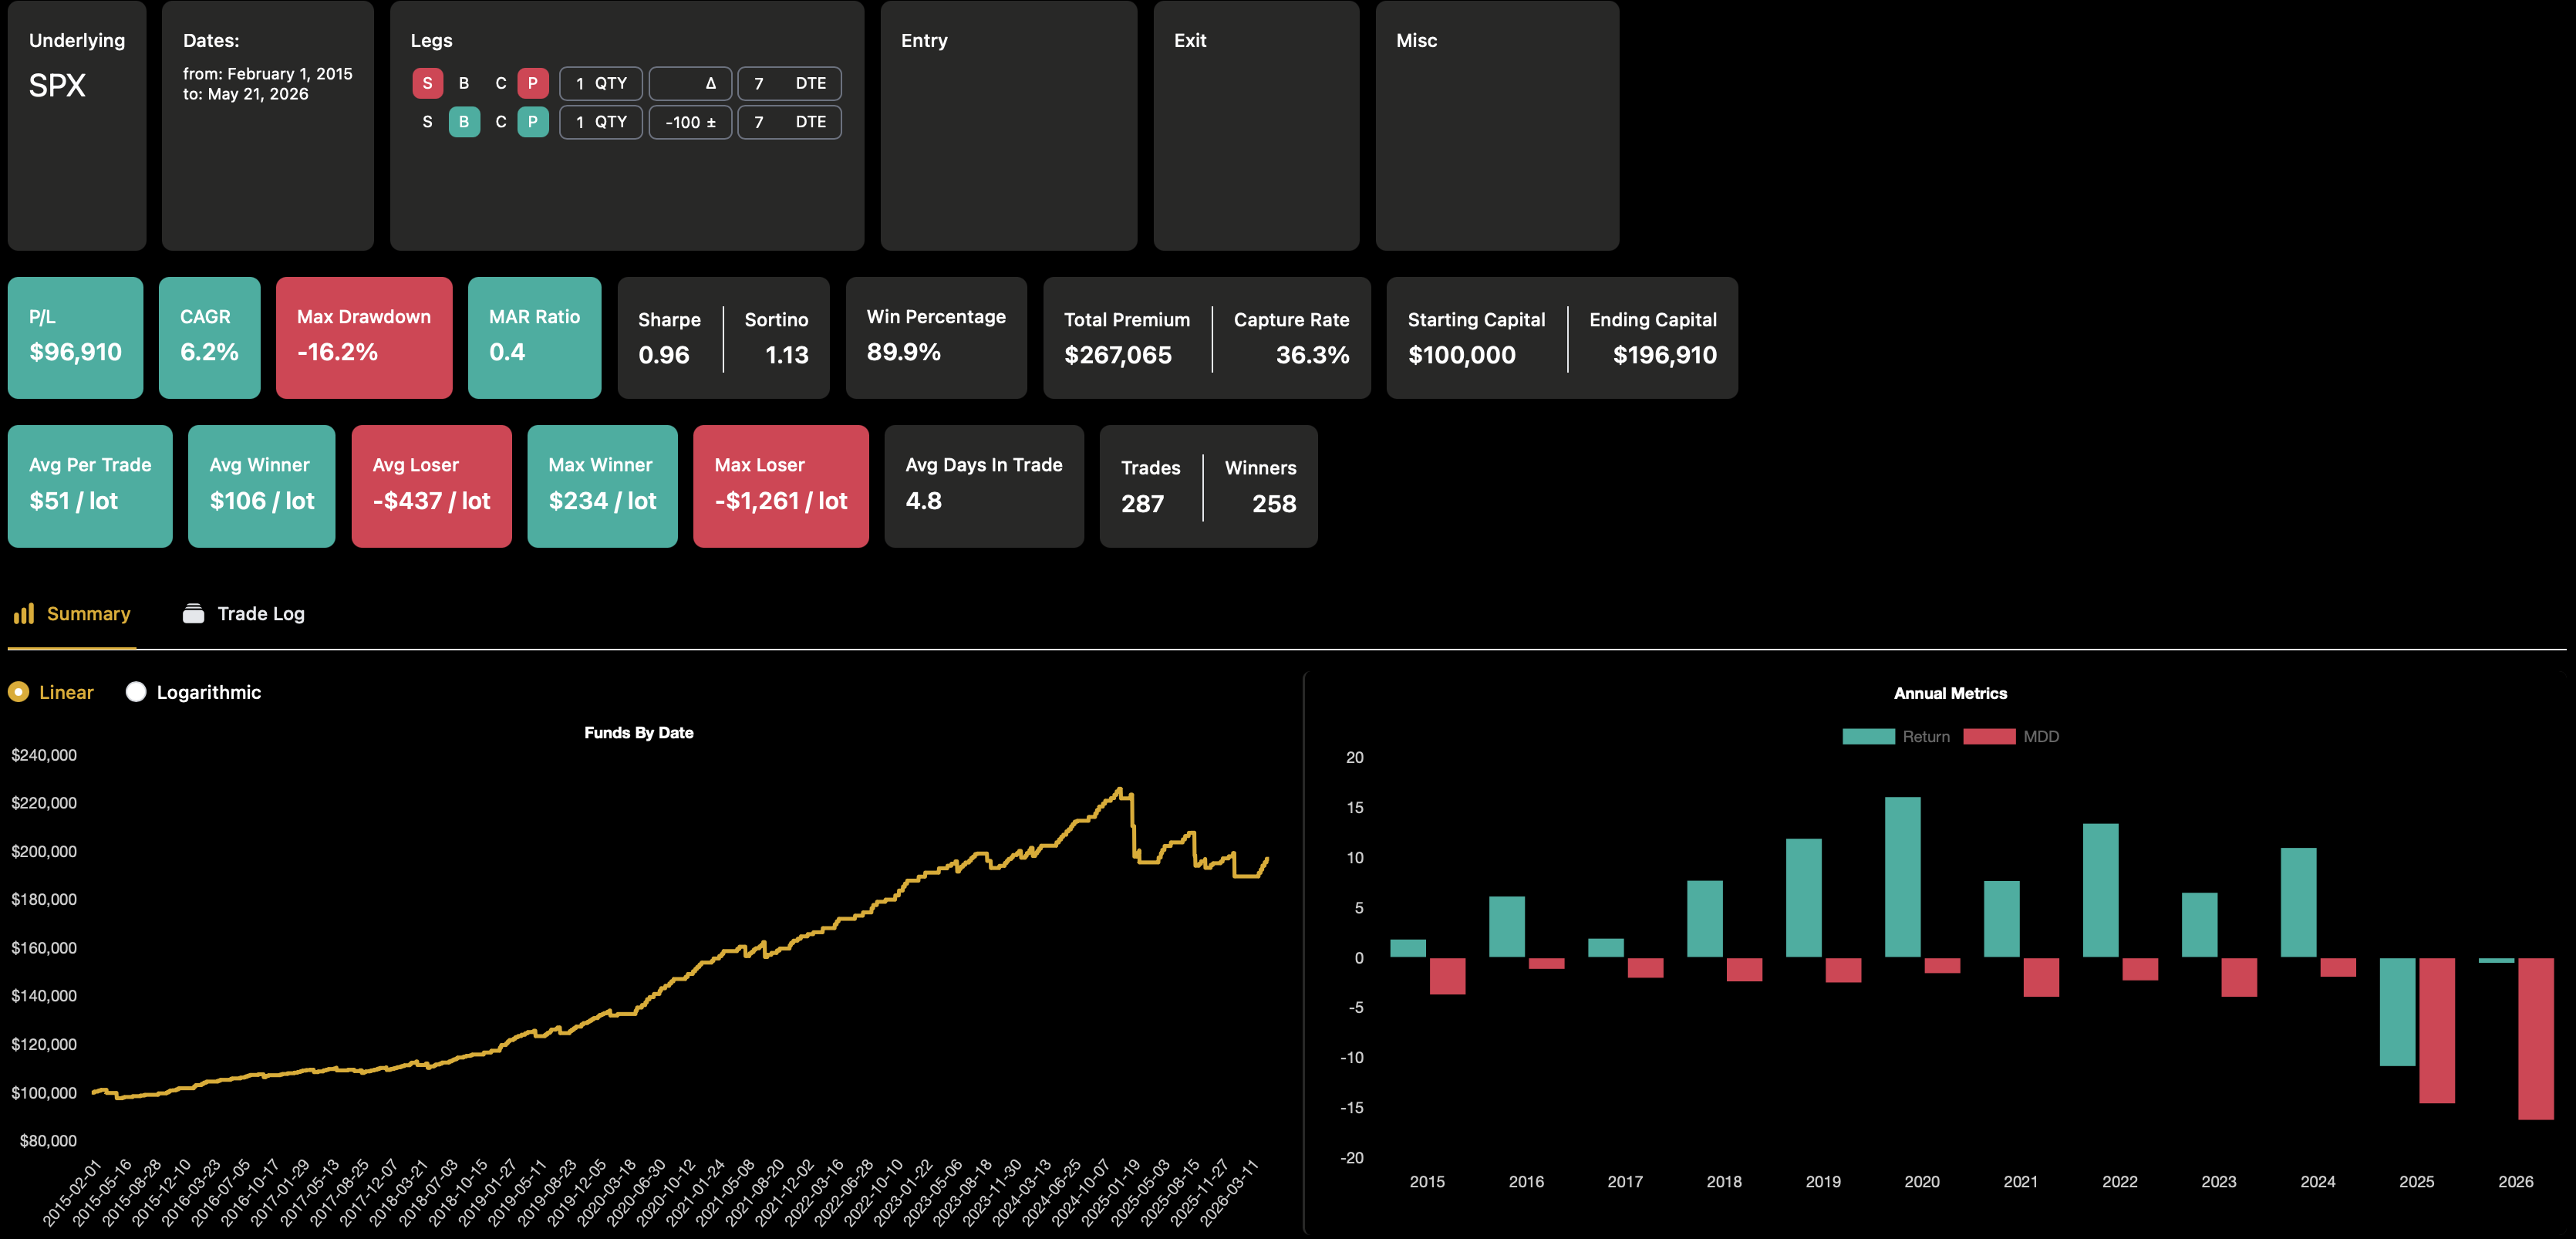 Grafik 2: 7 DTE Bull Put Spread auf SPX im Backtest-Zeitraum 01.02.2015 – 21.05.2026
Was ist passiert? Nicht die Strategie hat sich verändert, sondern das Marktumfeld. Der durchschnittliche Verlust pro Kontrakt hat sich post-2025 auf −812 USD mehr als verdoppelt. Die vermeintliche Sicherheit der Stop-Loss-Order entpuppte sich als Illusion.
Dabei muss man ein technisches Detail bedenken: Option Omega modelliert echte Intraday-Slippage kaum. Die in der Software sichtbaren extremen Verluste entstehen primär durch Overnight-Gaps – wenn der Markt am nächsten Morgen tief im Minus eröffnet und das Stop-Loss-Limit gnadenlos überspringt. Die echte Live-Slippage, die durch massiv ausgeweitete Bid-Ask-Spreads während einer Marktpanik noch oben drauf kommt, ist in diesen Zahlen oft nicht einmal vollständig abgebildet.
3. Die Slippage-Anatomie: Was Stop-Loss wirklich bedeutet
Ein Stop-Loss bei 300 % der eingenommenen Prämie klingt nach einem präzisen Risikomanagement-Instrument. Die Idee: Man nimmt 160 USD ein, der Stop liegt bei 480 USD Verlust – also dem 3-fachen. Kalkulierbar.
Was in der Praxis passiert, zeigt die folgende Tabelle ausgewählter Stop-Loss-Events aus dem Backtest:
| Datum | Prämie | SL-Ziel | Ausführung | Faktor | P/L |
|---|---|---|---|---|---|
| 2015-04-24 | 80 | 240 | 510 | 2.12× | −2.180 |
| 2019-07-26 | 110 | 330 | 495 | 1.50× | −2.346 |
| 2021-07-16 | 130 | 390 | 895 | 2.29× | −6.168 |
| 2025-01-24 | 160 | 480 | 1.340 | 2.79× | −13.046 |
| 2025-01-31 | 200 | 600 | 1.455 | 2.42× | −12.610 |
| 2025-08-29 | 130 | 390 | 1.070 | 2.74× | −9.460 |
| 2026-01-16 | 155 | 465 | 1.115 | 2.40× | −9.660 |
Das Muster ist eindeutig. Pre-2025 pendelt der Slippage-Faktor fast ausnahmslos zwischen 1.36× und 1.50× – der Stop wird ausgelöst, die Ausführung ist etwas schlechter als erwartet, aber kalkulierbar.
Post-2025 hat sich das Bild verändert: von 7 Stop-Loss-Events hatten 4 einen Faktor von 2.4× bis 2.8×. Der geplante Verlust von beispielsweise 480 USD wurde zu einem tatsächlichen Verlust von 1.340 USD.
Diese Beobachtung deckt sich mit den Live-Erfahrungen mehrerer mir bekannter Trader: Am 27.01.2025 wurde ein Stop bei 5.60 USD erst bei 12.70 USD ausgeführt (Faktor 2.27×). Am 07.02.2025 ein Stop bei 6.00 USD bei 16.25 USD (Faktor 2.71×). Das ist kein Modellierungsfehler – das ist die Realität illiquider Märkte in Panikphasen.
Das ist kein Randfall. Das ist der Normalfall in Extremmärkten – also genau dann, wenn ein Stop-Loss am wichtigsten wäre.
4. Das eingesetzte Risikokapital: Was der Backtest nicht zeigt
Es gibt noch eine zweite Dimension, die im Backtest-Output oft untergeht: das tatsächlich eingesetzte Risikokapital.
Ein typischer SPX Bull Put Spread mit 100 Punkten Spread-Breite sieht so aus:
- Eingenommene Prämie: ~160 USD pro Kontrakt
- Margin-Anforderung beim Broker: ~9.840 USD pro Kontrakt (= Spread-Breite × 100 − Prämie)
- Take-Profit: 90 % von 160 USD = 144 USD
- Stop-Loss (geplant): 300 % × 160 = 480 USD
Man riskiert also fast 10.000 USD, um ~144 USD zu verdienen. Das ist eine Rendite von etwa 1.5 % auf das eingesetzte Kapital pro Trade. Über 50 Trades im Jahr kommt da ein respektabler CAGR zusammen – solange die Stop-Losses funktionieren.
Aber was passiert im absoluten Worst Case? Wenn ein Black-Swan-Event eintritt – eine Marktschließung wie nach dem 11. September 2001, ein Overnight-Gap das den Short-Strike tief ins Geld reißt – greift kein Stop der Welt mehr. Der maximale Verlust ist dann nicht 480 USD, sondern:
Wer 10 Kontrakte hält, hat 98.400 USD Risikokapital im Feuer. Die eingenommene Prämie von 1.600 USD steht dem gegenüber. Das ist die Risikogeometrie dieser Strategie – und sie erscheint erst dann vollständig, wenn man nicht auf die CAGR-Zahl schaut, sondern auf das eingesetzte Kapital.
5. Was bedeutet das für die Praxis?
Zwei Kernaussagen, die sich aus dieser Analyse ergeben:
Verlasst euch nicht auf Stop-Loss-Limits. Ein Stop-Loss ist ein Auftrag an den Markt, nicht eine Garantie. In liquiden, ruhigen Phasen funktioniert er zuverlässig. In den Momenten, in denen man ihn wirklich braucht – starke Bewegung, kollabierte Liquidität, Gap-Opening – ist die Ausführung unvorhersehbar. Die Slippage-Tabelle oben ist kein theoretisches Konstrukt, sondern dokumentierte Realität.
Behaltet das eingesetzte Risikokapital im Blick, nicht nur die Prämie. Ein Trade, der 160 USD einbringt, aber 9.840 USD Margin bindet, hat eine andere Risikocharakteristik als ein Trade, der 160 USD einbringt und 200 USD riskiert. Der Tag, an dem ein Black-Swan-Event das gesamte eingesetzte Kapital trifft, wird kommen. Die Frage ist nicht ob, sondern wann – und wie groß die Position dann ist.
6. Simulation: Equity-Kurven unter verschiedenen Szenarien
→ Die interaktive Simulation erlaubt es, diese Dynamiken mit den realen Backtest-Parametern und konfigurierbaren Slippage-Szenarien selbst nachzuvollziehen.
Die Simulation modelliert drei parallele Equity-Kurven: BPS ohne Slippage (Referenz), BPS mit konfigurierbarer Slippage-Häufigkeit und -Faktor (die Defaults spiegeln den Gesamtschnitt des Backtests wider), und den Double Calendar Spread als Vergleich. Der Black-Swan-Button fügt ein einmaliges MaxLoss-Event ein – und macht den Unterschied zwischen einer Strategie mit definiertem Risiko und einer ohne sofort sichtbar.
7. Die wahre Trennlinie: Inhärente Sicherheit vs. Illusion der Kontrolle
Die strukturelle Trennlinie zwischen Strategien, die langfristig überleben, und solchen, die Konten ruinieren, verläuft nicht entlang der Win-Rate. Sie verläuft auch nicht zwangsläufig entlang einer perfekten Backtest-MAR-Ratio.
Die entscheidende Frage lautet: Welche Risiken gibt es am Markt, und ist meine Strategie inhärent sicher, oder bin ich schon beim ersten Wackler mit so hohen Verlusten konfrontiert, dass ich aufgebe?
Der Bull Put Spread mit extrem weitem Spread und Stop-Loss gaukelt Kontrolle vor, ist aber strukturell extrem anfällig (negative Konvexität). Er sammelt viele kleine Gewinne, aber das Verlustprofil beschleunigt sich überproportional bei Marktbewegungen. Short Gamma bedeutet, dass Verluste mit zunehmender Geschwindigkeit wachsen. Short Vega bedeutet, dass steigende implizite Volatilität – die in jeder Panikphase auftritt – direkt gegen die Position arbeitet. Die Kontrolle existiert nur auf dem Papier; im Extremfall ist das komplette eingesetzte Risiko-Kapital (Spread-Breite) weg.
Inhärent sichere Strategien (positive Konvexität) kehren dieses Profil um. Sie benötigen kein operatives Risikomanagement in der Sekunde der Panik, weil der maximale Schaden von Vornherein hart gedeckelt und verkraftbar ist. Sie profitieren sogar davon, wenn die Volatilität in Panikphasen ansteigt.
8. Der ThetaClub-Ansatz: Inhärent sichere Strategien
Heißt das, man sollte keine Spread-Strategien handeln? Nein. Die Aussage ist präziser: Man sollte keine Strategie handeln, bei der der Worst Case von der zuverlässigen Funktionsfähigkeit eines Stop-Loss abhängt.
Der ThetaClub-Ansatz bevorzugt Strategien, die inhärent sicher sind und nicht erst durch operatives Risikomanagement gesichert werden müssen:
Option 1: Enge Spread-Breiten ohne Stop-Loss. Wer statt eines 100-Punkte-Spreads einen 5- oder 10-Punkte-Spread handelt, reduziert das maximale Verlustrisiko auf 500 bzw. 1.000 USD pro Kontrakt. Die eingenommene Prämie ist kleiner – aber das eingesetzte Risikokapital auch. Kein Stop-Loss notwendig, kein Slippage-Risiko. Der Worst Case ist von vornherein akzeptabel.
Option 2: Double Calendar Spread. Der DCS ist als Debit-Trade strukturiert: Das eingesetzte Kapital ist exakt das gezahlte Debit. Es gibt keine offene Verlustkomponente jenseits dieses Betrags – auch nicht bei Marktschließungen, auch nicht bei Overnight-Gaps. Gleichzeitig ist der DCS long Vega: In Panikphasen, wenn Bull-Put-Spreads durch steigende implizite Volatilität zusätzlich unter Druck geraten, profitiert der DCS von eben diesem IV-Anstieg.
| Marktregime | Bull Put Spread | Double Calendar |
|---|---|---|
| Seitwärts, IV stabil | ✅ Optimal | ✅ Gut |
| Starke Bewegung, IV steigt | ❌ Kritisch + Slippage | ✅ Profitabel |
| IV-Crush nach Event | ✅ Profitiert | ⚠️ Reduziert Gewinn |
| Gap / Black Swan | ❌ SL wird übersprungen | ✅ Max Loss = Debit |
| Marktschließung | ❌ Keine Adjustierung | ✅ Verlust gedeckelt |
Der einzige Kontext, in dem der DCS strukturell benachteiligt ist, ist der IV-Crush – etwa direkt nach einem FOMC-Meeting oder einem Earnings-Event.
9. Fazit
Der Bull Put Spread auf SPX hat über zehn Jahre einen realen, messbaren Edge gezeigt. Das ist keine Illusion. Das Problem ist nicht die Strategie an sich – es ist die stille Annahme, die jedem Stop-Loss zugrunde liegt: dass der Markt die Order zum geplanten Preis ausführt.
Diese Annahme gilt in ruhigen Märkten. In den Momenten, die zählen, gilt sie nicht. Die Slippage-Daten der letzten eineinhalb Jahre zeigen das mit einer Klarheit, die kein theoretisches Argument braucht.
Wer Spread-Strategien handelt, sollte sich zwei Fragen stellen:
- Was ist mein tatsächliches Risikokapital – nicht die Prämie, sondern die Spread-Breite × 100?
- Kann ich den absoluten Worst Case (Totalverlust des eingesetzten Kapitals) verkraften – ohne Stop-Loss?
Wenn die Antwort auf Frage 2 Nein ist, ist die Position zu groß. Oder die Strategie die falsche.